
TRENDING TAGS :
e-Rupee vs UPI: क्या UPI से बेहतर है RBI का e-Rupee? पैसे ट्रांसफर करने से पहले जान लें अंतर
e-Rupee vs UPI में क्या अंतर है? जानें RBI के डिजिटल रुपये, बैंक खाते से पेमेंट, ऑफलाइन भुगतान, सुरक्षा और रोजमर्रा के लेनदेन के लिए दोनों की खासियत।
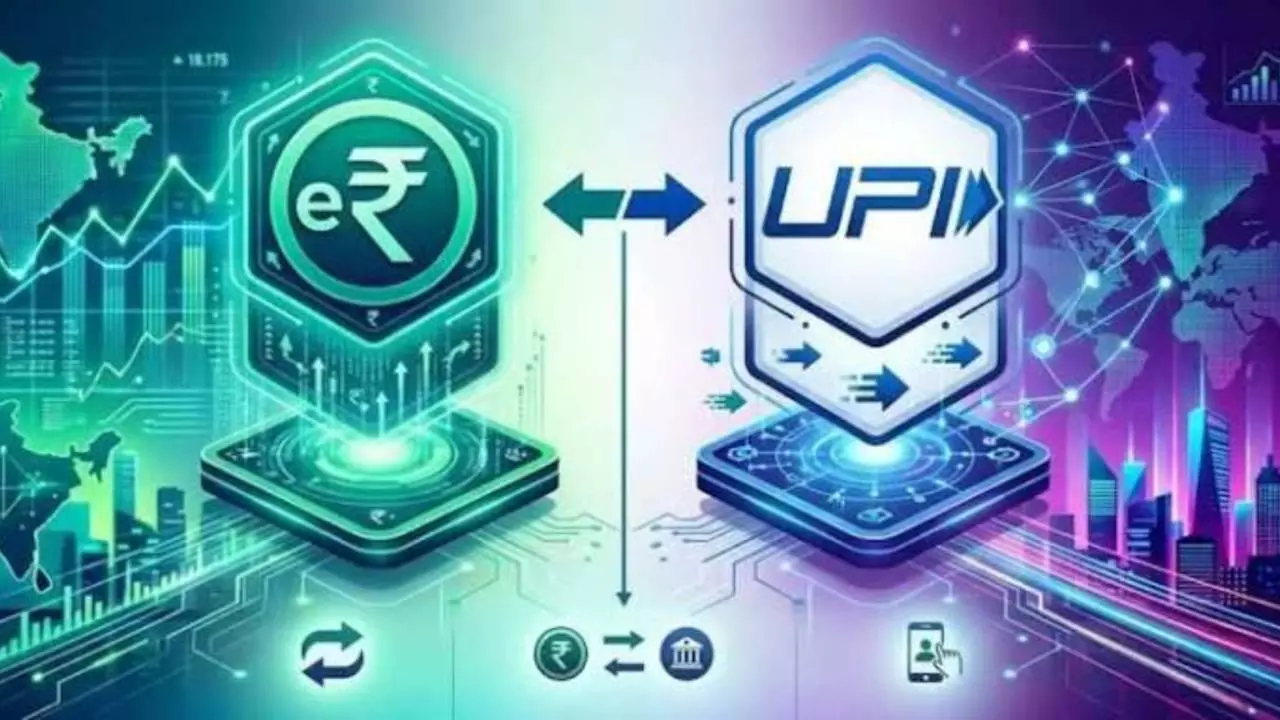
e-Rupee vs UPI: Key Differences, Benefits and Which One to Use
e-Rupee vs UPI: रेहड़ी-पटरी दुकानदारों को भुगतान करना हो, बाजार से खरीदारी करनी हो या किसी दोस्त को तुरंत पैसे भेजने हों, आजकल ज्यादातर लोग जेब से नकदी निकालने के बजाय मोबाइल का इस्तेमाल करते हैं। भारत में यूपीआई ने डिजिटल पेमेंट को इतना आसान बना दिया है कि छोटी दुकानों से लेकर बड़े शोरूम तक क्यूआर कोड से भुगतान करने का चलन अब हर आय वर्ग के लोगों के जीवन का जरूरी हिस्सा बन गया है। ऐसे में भारतीय रिजर्व बैंक (RBI) का ई-रुपया भी डिजिटल भुगतान के एक नए विकल्प के रूप में सामने आया है।
लेकिन क्या ई-रुपया भी यूपीआई की तरह ही काम करता है? क्या डिजिटल रुपये से भुगतान करने पर बैंक खाते से पैसे कटते हैं? और रोजमर्रा के लेनदेन के लिए दोनों में से कौन सा विकल्प ज्यादा सुविधाजनक है? इन सवालों को समझने के लिए सबसे पहले दोनों के काम करने का तरीका जानना जरूरी है। इस विषय पर टाटा मोटर्स के चार्टर्ड अकाउंटेंट आदेश ओझा से मिली जानकारी के आधार पर भी दोनों भुगतान प्रणालियों को समझा जा सकता है।
क्या है ई-रुपया (e-Rupee)?
ई-रुपया या डिजिटल रुपया भारतीय रिजर्व बैंक की ओर से जारी की गई सेंट्रल बैंक डिजिटल करेंसी (CBDC) है। आसान भाषा में कहें तो यह भारतीय रुपये का डिजिटल रूप है। जिस तरह आप जेब में 100 रुपये का नोट रखते हैं, उसी तरह डिजिटल रुपये को अपने ई-रुपया वॉलेट में रखा जा सकता है।
इसकी खास बात यह है कि इसे भारतीय रिजर्व बैंक जारी करता है। इसलिए यह किसी निजी कंपनी का डिजिटल टोकन या क्रिप्टोकरेंसी नहीं है। एक डिजिटल रुपये का मूल्य एक सामान्य रुपये के बराबर होता है। इसे भुगतान के लिए इस्तेमाल किया जा सकता है और यह देश की आधिकारिक मुद्रा का डिजिटल रूप है।
ई-रुपये का इस्तेमाल करने के लिए यूजर को ऐसे बैंक का डिजिटल वॉलेट चाहिए, जो यह सुविधा उपलब्ध कराता हो। वॉलेट में डिजिटल रुपये आने के बाद उन्हें दूसरे पात्र यूजर को भेजा जा सकता है या समर्थित दुकानों पर भुगतान किया जा सकता है। वहीं इसकी उपलब्धता और सुविधाएं बैंक तथा वॉलेट के हिसाब से अलग हो सकती हैं।
क्या है यूपीआई (UPI)?
यूपीआई यानी यूनिफाइड पेमेंट्स इंटरफेस एक डिजिटल भुगतान प्रणाली है, जिसे नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने विकसित किया है। इसकी मदद से लोग अपने बैंक खातों से सीधे पैसे भेज और प्राप्त कर सकते हैं।
गूगल पे, फोनपे और कई बैंकिंग ऐप यूपीआई के जरिए भुगतान की सुविधा देते हैं। इसमें यूजर को हर बार बैंक खाते का नंबर और आईएफएससी कोड डालने की जरूरत नहीं पड़ती। यूपीआई आईडी, मोबाइल नंबर या क्यूआर कोड के जरिए भी भुगतान किया जा सकता है। जैसे कि, अगर आप किसी दुकानदार को यूपीआई से 200 रुपये देते हैं, तो आमतौर पर आपके बैंक खाते से 200 रुपये कटते हैं और दुकानदार के बैंक खाते में पहुंच जाते हैं। यानी यूपीआई खुद कोई मुद्रा नहीं है, बल्कि बैंक खातों के बीच पैसे ट्रांसफर करने का माध्यम है।
ई-रुपया और यूपीआई में क्या है सबसे बड़ा अंतर?
दोनों का इस्तेमाल मोबाइल से भुगतान करने के लिए किया जा सकता है, लेकिन इनके पीछे की व्यवस्था अलग है। यूपीआई बैंक खाते में मौजूद रुपये को एक खाते से दूसरे खाते में भेजता है, जबकि ई-रुपया खुद डिजिटल मुद्रा है, जिसे वॉलेट में रखा जा सकता है।
यूपीआई भुगतान के समय बैंक खातों के बीच लेनदेन कराता है। इसके विपरीत, ई-रुपये के लेनदेन में डिजिटल मुद्रा एक वॉलेट से दूसरे वॉलेट में स्थानांतरित होती है। जबकि, ई-रुपया वॉलेट में पैसे डालने या निकालने के लिए बैंक खाते की जरूरत पड़ सकती है। एक और अहम अंतर यह है कि यूपीआई का इस्तेमाल देशभर में व्यापक रूप से होता है, जबकि ई-रुपये की स्वीकार्यता और उपलब्धता अभी उसके समर्थित वॉलेट, बैंक और भुगतान व्यवस्था पर निर्भर करती है।
क्या ई-रुपया बिना इंटरनेट के भी काम करता है?
ई-रुपये की एक खास विशेषता ऑफलाइन भुगतान की सुविधा प्रदान करना है। भारतीय रिजर्व बैंक ने इसके लिए अलग-अलग तकनीकी विकल्पों पर काम किया है, ताकि इंटरनेट कनेक्शन कमजोर होने या उपलब्ध नहीं होने की स्थिति में भी भुगतान किया जा सके। साथ ही यह समझना जरूरी है कि ऑफलाइन भुगतान की सुविधा हर ई-रुपया वॉलेट और हर मोबाइल में अपने आप उपलब्ध नहीं होती। इसका इस्तेमाल बैंक, डिवाइस और संबंधित सुविधा के समर्थन पर निर्भर करता है। दूसरी ओर, यूपीआई के सामान्य इस्तेमाल में इंटरनेट कनेक्शन की जरूरत होती है। कुछ परिस्थितियों में यूपीआई की सीमित ऑफलाइन सेवाएं भी उपलब्ध हैं, लेकिन ई-रुपये की ऑफलाइन सुविधा से काफी अलग हैं।
क्या ई-रुपया इस्तेमाल करना ज्यादा सुरक्षित है?
ई-रुपये की खासियत यह है कि इसे सीधे केंद्रीय बैंक जारी करता है। इसके विपरीत, यूपीआई के जरिए भुगतान में बैंक खातों में मौजूद रकम का लेनदेन होता है। लेकिन इसका मतलब यह नहीं है कि ई-रुपया हर परिस्थिति में यूपीआई से ज्यादा सुरक्षित है।
दोनों प्रणालियों में यूजर को अपने मोबाइल, वॉलेट और भुगतान संबंधी जानकारी की सुरक्षा का ध्यान रखना चाहिए। किसी अनजान व्यक्ति के साथ यूपीआई पिन, ओटीपी या गोपनीय जानकारी साझा नहीं करनी चाहिए। इसी तरह ई-रुपया वॉलेट का इस्तेमाल करते समय भी फोन की सुरक्षा और सही प्राप्तकर्ता की पहचान जरूरी है।
ई-रुपया और e-RUPI में क्या अंतर है?
ई-रुपया और ई-रुपी (e-RUPI) के नाम मिलते-जुलते हैं, लेकिन दोनों अलग हैं। ई-रुपया भारतीय रुपये का डिजिटल रूप है, जबकि ई-रुपी एक डिजिटल वाउचर व्यवस्था है।
ई-रुपी का इस्तेमाल किसी खास उद्देश्य के लिए भुगतान करने में किया जा सकता है। जैसे कि, किसी लाभार्थी को स्वास्थ्य सेवा या दूसरी निर्धारित सुविधा के लिए वाउचर दिया जा सकता है। इसके तहत मिलने वाला लाभ तय उद्देश्य के अनुसार इस्तेमाल किया जाता है। वहीं, ई-रुपया डिजिटल नकदी की तरह भुगतान करने के लिए बनाया गया है।
आपके लिए कौन सा विकल्प बेहतर है?
अगर आप रोजाना सब्जी खरीदते हैं, बिजली का बिल भरते हैं, ऑनलाइन खरीदारी करते हैं या दोस्तों और रिश्तेदारों को पैसे भेजते हैं, तो यूपीआई फिलहाल ज्यादा सुविधाजनक विकल्प है। इसकी स्वीकार्यता व्यापक है और कई ऐप के जरिए इसका इस्तेमाल आसानी से किया जा सकता है।
वहीं, अगर आप केंद्रीय बैंक की ओर से जारी डिजिटल मुद्रा को समझना और इस्तेमाल करना चाहते हैं, तो ई-रुपया एक विकल्प हो सकता है। खासकर उन लोगों के लिए इसकी उपयोगिता है, जो डिजिटल नकदी के रूप में रुपये रखने और समर्थित परिस्थितियों में ऑफलाइन भुगतान करने की सुविधा चाहते हैं।
यानी, ई-रुपया और यूपीआई एक-दूसरे के विकल्प से ज्यादा पूरक हैं। यूपीआई बैंक खाते में मौजूद रकम को डिजिटल तरीके से इस्तेमाल करने का आसान माध्यम है, जबकि ई-रुपया रुपये का डिजिटल रूप है। इसलिए भुगतान का बेहतर तरीका आपकी जरूरत, सुविधा और आसपास उपलब्ध सेवाओं पर निर्भर करेगा।


