
TRENDING TAGS :
Foreign ATM Withdrawal Fees: विदेश में ATM से पैसा निकालना महंगा क्यों पड़ता है? शुल्क से ऐसे बचें
Foreign ATM Withdrawal Fees: विदेश में ATM से पैसे निकालने पर बैंक चार्ज, ATM फीस, करेंसी कन्वर्जन और DCC जैसे शुल्क क्यों लगते हैं? जानिए Local Currency चुनने, सही कार्ड इस्तेमाल करने और अतिरिक्त शुल्क से बचने के आसान तरीके।
Foreign ATM Withdrawal Fees Explained
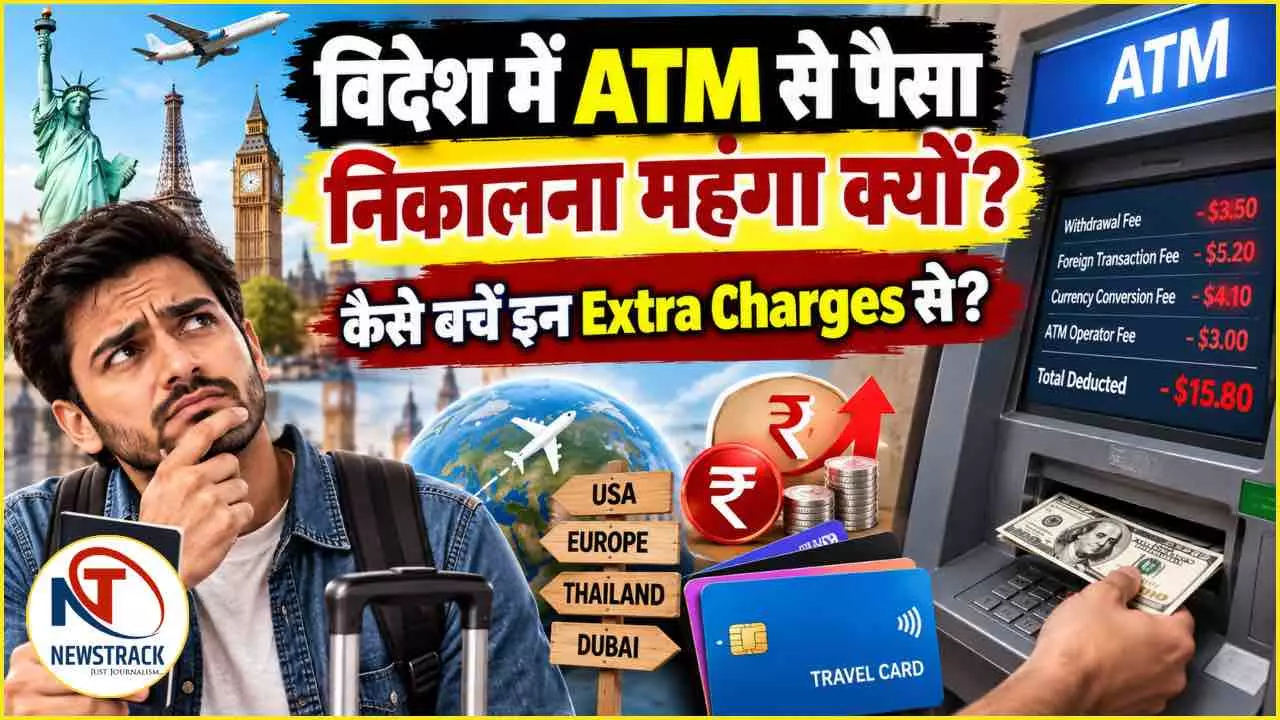
Foreign ATM Withdrawal Fees Explained: विदेश यात्रा पर निकलते ही जेब में नकद रखने की जरूरत हमेशा बनी रहती है। ऐसे में सबसे आसान तरीका यही लगता है कि वहां पहुंचकर किसी नजदीकी एटीएम से पैसे निकाल लिए जाएं। लेकिन जब कुछ हफ्तों बाद बैंक का स्टेटमेंट आता है, तो कई बार लोग यह देखकर चौंक जाते हैं कि सिर्फ कुछ हजार रुपये निकालने पर भी उनसे कई अलग अलग तरह के शुल्क ले लिए गए हैं। असल में विदेश में एटीएम से पैसे निकालना एक ऐसा लेनदेन है जिसमें एक साथ कई परतों में शुल्क जुड़ जाते हैं, और अगर इनकी जानकारी पहले से न हो, तो यह खर्च चुपचाप काफी बड़ी रकम में बदल सकता है।
पहली परत है आपके अपने बैंक का चार्ज
जब भी आप अपने भारतीय डेबिट या क्रेडिट कार्ड से विदेश में किसी एटीएम से पैसे निकालते हैं, तो सबसे पहला चार्ज आपका अपना बैंक लगाता है, जिसे आमतौर पर विदेशी लेनदेन शुल्क या इंटरनेशनल ट्रांजैक्शन फीस कहा जाता है। यह शुल्क आमतौर पर निकाली गई रकम का डेढ़ से साढ़े तीन प्रतिशत तक हो सकता है। और यह हर निकासी पर लगता है, चाहे आप कितनी भी बार पैसे निकालें। इसके अलावा कई बैंक विदेशी एटीएम से पैसे निकालने पर एक तय फ्लैट शुल्क भी लगाते हैं, जो आमतौर पर दो सौ से पांच सौ रुपये के आसपास होता है। यानी अगर आप किसी विदेशी एटीएम से थोड़ी थोड़ी रकम बार बार निकालते हैं, तो हर बार यह तय शुल्क अलग से कटता रहेगा, जिससे कुल खर्च तेजी से बढ़ जाता है।
दूसरी परत है वहां के एटीएम का अपना चार्ज
आपके अपने बैंक के चार्ज के अलावा, जिस देश में आप एटीएम इस्तेमाल कर रहे हैं, वहां की स्थानीय बैंक या एटीएम मशीन चलाने वाली कंपनी भी अपना अलग चार्ज लेती है। यह शुल्क हर देश और हर एटीएम के हिसाब से अलग अलग हो सकता है, और कई बार यह सीधे आपकी निकाली गई रकम में से काट लिया जाता है, या फिर लेनदेन पूरा होने से पहले ही मशीन पर दिखा दिया जाता है। कुछ देशों में यह शुल्क बेहद मामूली होता है, जबकि कुछ पर्यटन वाले इलाकों में, खासकर एयरपोर्ट या बड़े पर्यटक स्थलों के पास लगे एटीएम पर, यह शुल्क काफी ज्यादा भी हो सकता है। क्योंकि वहां एटीएम चलाने वाली कंपनियां यह जानती हैं कि विदेशी यात्रियों के पास तुरंत नकद निकालने के अलावा कोई और विकल्प नहीं बचता।
तीसरी परत है कार्ड नेटवर्क का चार्ज
आपके कार्ड पर चाहे वीजा का निशान हो या मास्टरकार्ड का, यह नेटवर्क कंपनियां भी मुद्रा बदलने की प्रक्रिया में अपना एक छोटा सा शुल्क जोड़ती हैं, जिसे आमतौर पर मुद्रा रूपांतरण शुल्क कहा जाता है। यह शुल्क अपेक्षाकृत छोटा होता है, आमतौर पर एक प्रतिशत के आसपास, लेकिन यह भी उस पूरी रकम में जुड़ जाता है जो आखिरकार आपके खाते से कटती है।
सबसे बड़ा जाल है डायनामिक करेंसी कन्वर्जन
विदेश में एटीएम इस्तेमाल करते वक्त सबसे बड़ा नुकसान अक्सर तब होता है जब मशीन आपसे यह पूछती है कि आप अपनी निकाली जाने वाली रकम भारतीय रुपये में देखना चाहते हैं या स्थानीय मुद्रा में। अगर आप रुपये वाला विकल्प चुन लेते हैं, तो मुद्रा बदलने का पूरा काम उस विदेशी एटीएम की कंपनी करती है, जो अपनी मनमानी और बाजार की असली दर से कहीं ज्यादा महंगी विनिमय दर तय कर लेती है। इस तरीके से कई बार दो से आठ प्रतिशत तक का अतिरिक्त नुकसान हो सकता है, और यह नुकसान इतना चालाकी से जोड़ा जाता है कि ज्यादातर लोगों को इसका एहसास तक नहीं होता, क्योंकि उन्हें लगता है कि रुपये में रकम देखना ज्यादा भरोसेमंद और सुविधाजनक है।
बार बार छोटी रकम निकालना भी महंगा साबित होता है
चूंकि हर बार पैसे निकालने पर एक तय फ्लैट शुल्क लगता है, इसलिए अगर आप बार बार थोड़ी थोड़ी रकम निकालते हैं, तो यह आदत आपको कहीं ज्यादा महंगी पड़ सकती है। उदाहरण के लिए अगर आप एक बार में दस हजार रुपये के बराबर रकम निकालते हैं तो उस पर लगने वाला फ्लैट शुल्क कुल रकम के हिसाब से बहुत छोटा हिस्सा बनता है, लेकिन अगर आप वही दस हजार रुपये चार अलग अलग बार में ढाई ढाई हजार करके निकालते हैं तो हर बार वही फ्लैट शुल्क अलग से कटेगा, जिससे कुल खर्च कई गुना बढ़ जाएगा।
क्या हैं इससे बचने के तरीके
सबसे पहला और सबसे कारगर तरीका है कि जब भी एटीएम मशीन आपसे मुद्रा चुनने के लिए कहे, तो हमेशा स्थानीय मुद्रा वाला विकल्प चुनें, कभी भी रुपये वाला विकल्प न चुनें। इससे मुद्रा बदलने का काम आपके अपने कार्ड नेटवर्क के हाथ में रहता है, जो बाजार की असली दर के सबसे करीब विनिमय दर इस्तेमाल करता है।
दूसरा तरीका है छोटी छोटी रकम बार बार निकालने के बजाय एक साथ ज्यादा रकम निकालना, ताकि फ्लैट शुल्क का असर कम से कम बार पड़े। हालांकि इसमें यह भी ध्यान रखना जरूरी है कि ज्यादा नकद साथ रखना सुरक्षा के लिहाज से भी एक जोखिम है, इसलिए एक संतुलित रकम निकालना समझदारी भरा तरीका है।
तीसरा तरीका है यात्रा से पहले ही यह पता कर लेना कि आपके अपने बैंक का किसी विदेशी बैंक के साथ कोई गठजोड़ है या नहीं। कई बड़े भारतीय बैंकों का दुनिया के कुछ बड़े बैंकिंग नेटवर्क के साथ साझेदारी होती है, और अगर आप उसी नेटवर्क से जुड़े एटीएम से पैसे निकालते हैं, तो आपको स्थानीय एटीएम शुल्क में या तो पूरी छूट मिल जाती है या यह काफी कम हो जाता है।
चौथा तरीका है ऐसे खास यात्रा या फॉरेक्स कार्ड का इस्तेमाल करना जो विदेशी मुद्रा में लेनदेन पर शून्य या बेहद कम शुल्क लेते हैं। आजकल कई बैंक और फिनटेक कंपनियां ऐसे कार्ड जारी करती हैं जिन्हें खासतौर पर विदेश यात्रा के लिए डिजाइन किया गया है, और इनमें विदेशी लेनदेन शुल्क या तो बिल्कुल नहीं होता या बेहद मामूली होता है। यात्रा से पहले ऐसे कार्ड की तुलना करना और अपनी जरूरत के हिसाब से एक अच्छा विकल्प चुनना काफी पैसा बचा सकता है।
पांचवां तरीका है एयरपोर्ट पर लगे एटीएम से बचना, क्योंकि वहां लगे एटीएम अक्सर सबसे ज्यादा शुल्क वसूलते हैं, इसका फायदा उठाते हुए कि यात्री अक्सर जल्दबाजी में या मजबूरी में वहीं से पैसे निकाल लेते हैं। इसके बजाय शहर में पहुंचकर किसी बड़े और भरोसेमंद बैंक की शाखा से जुड़े एटीएम का इस्तेमाल करना बेहतर रहता है, जो आमतौर पर कम शुल्क लेते हैं।
छठा तरीका है यात्रा से पहले अपने बैंक को अपनी यात्रा की जानकारी देना, ताकि विदेश में कार्ड इस्तेमाल करते वक्त वह किसी शक की वजह से ब्लॉक न हो जाए। साथ ही यह भी पता कर लेना कि आपके कार्ड की विदेश में एक दिन में पैसे निकालने की अधिकतम सीमा कितनी है, ताकि जरूरत पड़ने पर आपको बार बार परेशान न होना पड़े।
क्रेडिट कार्ड से पैसे निकालना अलग तरह का महंगा सौदा है
यह समझना भी जरूरी है कि विदेश में क्रेडिट कार्ड से नकद निकालना डेबिट कार्ड के मुकाबले कहीं ज्यादा महंगा पड़ता है। क्रेडिट कार्ड से नकद निकालने को नकद अग्रिम या कैश एडवांस कहा जाता है, और इस पर आमतौर पर सामान्य खरीदारी के मुकाबले कहीं ज्यादा ब्याज दर लगती है। और यह ब्याज उसी दिन से शुरू हो जाता है, चाहे आप बिल समय पर चुका दें या नहीं। इसलिए विदेश में नकद निकालने के लिए हमेशा डेबिट कार्ड या खास फॉरेक्स कार्ड का इस्तेमाल करना ज्यादा समझदारी भरा फैसला है, और क्रेडिट कार्ड को सिर्फ सीधी खरीदारी के लिए ही बचाकर रखना चाहिए।
बड़े नोट का खेल
एक दिलचस्प तथ्य यह है कि कुछ देशों में स्थानीय एटीएम जानबूझकर आपको बड़े मूल्य के नोट ही देते हैं, जैसे बहुत बड़ी करेंसी वाले नोट, जिन्हें छोटी दुकानों पर खर्च करना मुश्किल हो जाता है, क्योंकि दुकानदारों के पास उतना खुला पैसा नहीं होता। ऐसे में यात्री मजबूरन किसी बड़े स्टोर या होटल में ही वह नोट भुनाते हैं, जहां अक्सर उन्हें कम सामान वाली चीज खरीदनी पड़ती है ताकि नोट टूट सके। इसलिए संभव हो तो एटीएम से निकालते वक्त थोड़ी अलग अलग रकम की कोशिश करना। जैसे किसी गोल संख्या के बजाय थोड़ी टूटी हुई रकम डालना, कभी कभी छोटे नोट पाने में मदद कर सकता है। एक और उपयोगी आदत यह भी है कि यात्रा शुरू करने से ठीक पहले अपने बैंक के मोबाइल ऐप पर जाकर एक बार यह जरूर जांच लें कि आपके कार्ड पर अंतरराष्ट्रीय लेनदेन की सुविधा चालू है या नहीं, क्योंकि कई बार सुरक्षा कारणों से यह सुविधा बंद रहती है, और विदेश पहुंचकर एटीएम के सामने खड़े होकर यह पता चलना कि कार्ड काम ही नहीं कर रहा, एक बेहद असुविधाजनक स्थिति बन सकती है।
अगर यात्रा से पहले थोड़ी सी तैयारी की जाए, जैसे सही कार्ड चुनना, हमेशा स्थानीय मुद्रा में भुगतान का विकल्प चुनना, एक साथ ज्यादा रकम निकालना और एयरपोर्ट के एटीएम से बचना, तो यह पूरा खर्च काफी हद तक कम किया जा सकता है, जिससे आपकी यात्रा का बजट कहीं बेहतर तरीके से संभल पाता है।


