
TRENDING TAGS :
विदेश में Card Payment करते समय INR चुनें या Local Currency? एक छोटी गलती से कट सकते हैं ज्यादा पैसे
Foreign Currency Payment Explained: विदेश में कार्ड से भुगतान करते समय INR या Local Currency में से क्या चुनें?
Foreign Currency Payment Explained
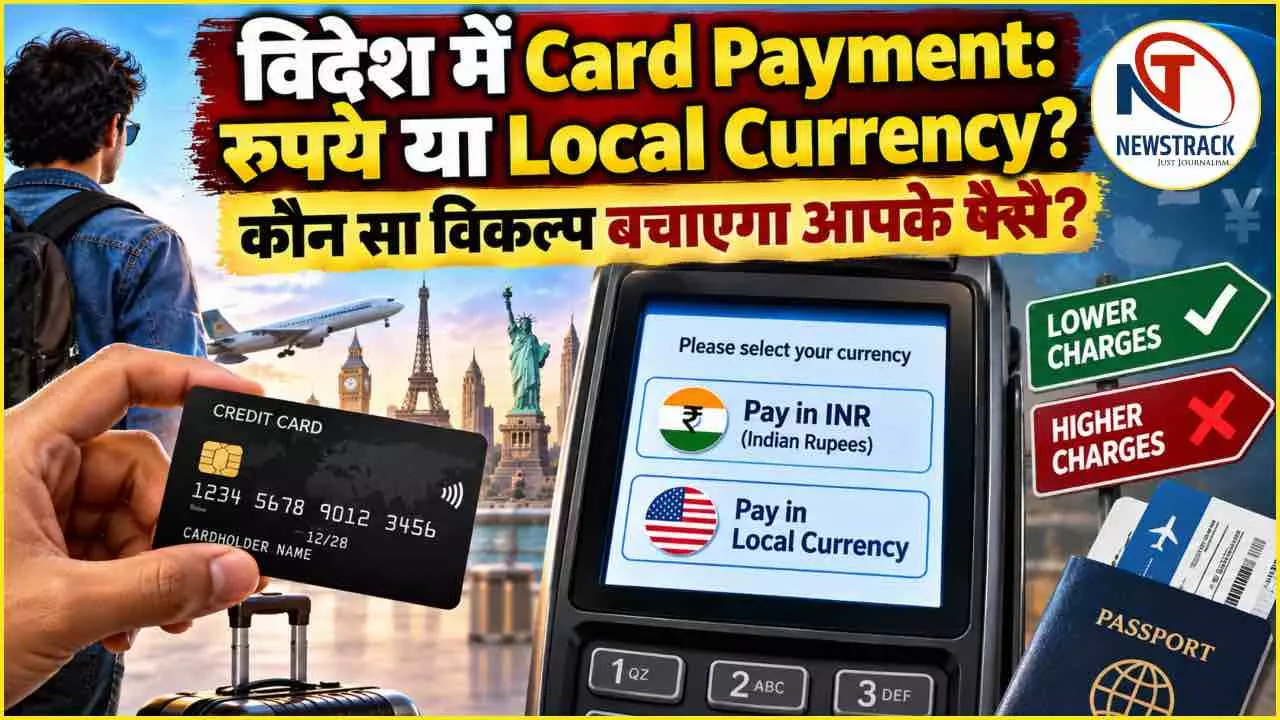
Foreign Currency Payment Explained: विदेश यात्रा पर जाकर जब भी आप किसी दुकान, होटल या रेस्टोरेंट में कार्ड से भुगतान करते हैं, तो मशीन पर अक्सर एक सवाल पूछा जाता है, क्या आप भुगतान भारतीय रुपये में करना चाहेंगे या फिर उस देश की स्थानीय मुद्रा में। यह सवाल इतना सामान्य लगता है कि ज्यादातर लोग बिना सोचे समझे रुपये वाला विकल्प चुन लेते हैं, यह सोचकर कि अपनी मुद्रा में भुगतान देखना आसान और भरोसेमंद रहेगा। लेकिन असल में यही एक छोटा सा फैसला आपकी जेब से अतिरिक्त पैसे निकलवा सकता है, और इसके पीछे की पूरी कहानी समझना हर उस व्यक्ति के लिए जरूरी है जो कभी विदेश यात्रा पर कार्ड इस्तेमाल करता है।
यह सवाल पूछा ही क्यों जाता है
जब आप किसी दूसरे देश में अपने भारतीय कार्ड से भुगतान करते हैं, तो वहां का मशीन या पेमेंट सिस्टम एक सुविधा देने का दावा करता है, जिसे डायनामिक करेंसी कन्वर्जन कहा जाता है। इसका मतलब है कि दुकानदार का बैंक खुद ही तुरंत उस स्थानीय मुद्रा को भारतीय रुपये में बदलकर आपको दिखा देता है, ताकि आपको यह पता चल सके कि आपके कार्ड से कितने रुपये कटेंगे। सुनने में यह एक अच्छी और पारदर्शी सुविधा लगती है, क्योंकि आप तुरंत अपनी जानी पहचानी मुद्रा में रकम देख पाते हैं। लेकिन असल मकसद इस सुविधा के पीछे कुछ और ही होता है।
असली खेल विनिमय दर में छिपा है
जब आप रुपये में भुगतान का विकल्प चुनते हैं, तो मुद्रा बदलने का यह पूरा काम विदेश में मौजूद उस दुकानदार का बैंक करता है, न कि आपका अपना बैंक या कार्ड नेटवर्क जैसे वीजा या मास्टरकार्ड। यही वह जगह है जहां असली नुकसान होता है। दुकानदार का बैंक जो विनिमय दर इस्तेमाल करता है, वह हमेशा बाजार की असली और सटीक दर से थोड़ी ज्यादा रखी जाती है, यानी वह अपने लिए एक अतिरिक्त मार्जिन जोड़ लेता है। यह मार्जिन आमतौर पर दो से सात प्रतिशत तक हो सकता है, और कई बार तो यह इससे भी ज्यादा पाया गया है। इसके उलट अगर आप स्थानीय मुद्रा में भुगतान का विकल्प चुनते हैं, तो मुद्रा बदलने का काम आपका अपना कार्ड नेटवर्क, यानी वीजा या मास्टरकार्ड जैसी कंपनी करती है, जो आमतौर पर बाजार की असली दर के बेहद करीब विनिमय दर इस्तेमाल करती है, और उसके ऊपर सिर्फ आपके अपने बैंक की तय की गई एक छोटी और पारदर्शी विदेशी मुद्रा शुल्क लगती है, जो आमतौर पर एक से साढ़े तीन प्रतिशत के बीच होती है।
एक उदाहरण से समझें
मान लीजिए आप अमेरिका में किसी दुकान पर सौ डॉलर का सामान खरीद रहे हैं। अगर उस दिन बाजार की असली विनिमय दर के हिसाब से एक डॉलर लगभग चौरासी रुपये के बराबर है, तो सौ डॉलर का सही मूल्य करीब चौरासी सौ रुपये बनता है। अगर आप स्थानीय मुद्रा यानी डॉलर में भुगतान चुनते हैं, तो आपके कार्ड नेटवर्क और बैंक की फीस जोड़कर आपसे शायद चौरासी सौ से पचासी सौ रुपये के आसपास कटेंगे। लेकिन अगर आप रुपये में भुगतान का विकल्प चुन लेते हैं, तो दुकानदार का बैंक अपनी खुद की तय की गई विनिमय दर लगाकर आपसे सीधे छियासी सौ या सत्तासी सौ रुपये तक वसूल सकता है, यानी सिर्फ एक गलत बटन दबाने की वजह से आपको दो से तीन सौ रुपये या उससे भी ज्यादा का अतिरिक्त नुकसान हो सकता है। एक अकेले लेनदेन में यह रकम भले ही छोटी लगे, लेकिन पूरी यात्रा के दौरान अगर आप बार बार यही गलती दोहराते हैं, तो यह रकम हजारों रुपये तक पहुंच सकती है।
दुकानदार को इसमें क्या फायदा होता है
यह समझना भी जरूरी है कि दुकानदार खुद इस पूरी प्रक्रिया से क्यों जुड़ा रहता है। असल में जब कोई ग्राहक रुपये में भुगतान का विकल्प चुनता है, तो उस लेनदेन पर बनने वाले अतिरिक्त मार्जिन का एक हिस्सा दुकानदार के बैंक या भुगतान करने वाली मशीन उपलब्ध कराने वाली कंपनी को भी मिलता है, और कभी कभी इसका एक छोटा हिस्सा दुकानदार को भी दिया जाता है। यही वजह है कि कई जगह दुकान के कर्मचारी खुद ही ग्राहक को रुपये में भुगतान करने के लिए प्रोत्साहित करते नजर आते हैं, या मशीन में डिफॉल्ट रूप से रुपये वाला विकल्प पहले से ऊपर दिखाया जाता है, ताकि जल्दबाजी में या बिना ध्यान दिए ग्राहक उसी विकल्प को चुन ले।
तो सही विकल्प क्या है
ज्यादातर मामलों में सही विकल्प यही होता है कि आप हमेशा स्थानीय मुद्रा में भुगतान करने का विकल्प चुनें, यानी अगर आप अमेरिका में हैं तो डॉलर में, यूरोप में हैं तो यूरो में और थाईलैंड में हैं तो बात में भुगतान करें। इससे मुद्रा बदलने का पूरा काम आपके अपने कार्ड नेटवर्क के हाथ में रहता है, जो आमतौर पर बाजार की सबसे करीबी और पारदर्शी दर इस्तेमाल करता है। इसके बाद जो भी विदेशी मुद्रा शुल्क लगेगा, वह आपके अपने बैंक की तय की गई साफ नीति के अनुसार होगा, जिसे आप अपने कार्ड के नियम व शर्तों में पहले से देख सकते हैं। यह तरीका लगभग हमेशा रुपये में भुगतान के मुकाबले सस्ता साबित होता है।
एटीएम से पैसे निकालते वक्त भी यही नियम लागू होता है
यह सिर्फ दुकानों पर कार्ड से भुगतान तक सीमित नहीं है। विदेश में एटीएम से पैसे निकालते वक्त भी अक्सर यही सवाल पूछा जाता है कि आप कितनी रकम अपनी मुद्रा में देखना चाहते हैं या स्थानीय मुद्रा में। यहां भी वही नियम लागू होता है, हमेशा स्थानीय मुद्रा वाला विकल्प चुनना बेहतर रहता है, क्योंकि एटीएम मशीन भी अक्सर उसी बैंक द्वारा तय की गई महंगी विनिमय दर का इस्तेमाल करती है जो रुपये में रकम दिखाने का दावा करती है।
क्या हर देश में यह फर्क एक जैसा होता है
यह फर्क हर जगह एक जैसा नहीं होता, कहीं यह मार्जिन बहुत छोटा हो सकता है तो कहीं यह काफी बड़ा हो सकता है, यह इस बात पर निर्भर करता है कि वहां का बैंक या भुगतान मशीन उपलब्ध कराने वाली कंपनी कितना मार्जिन जोड़ रही है। कुछ जगहों पर यह अंतर एक प्रतिशत से भी कम हो सकता है, जबकि कुछ जगहों पर यह सात या आठ प्रतिशत तक भी पहुंच सकता है। चूंकि यात्रा के दौरान यह अंदाजा लगाना मुश्किल होता है कि किस दुकान या मशीन पर कितना मार्जिन जोड़ा जा रहा है, इसलिए सबसे सुरक्षित और सरल तरीका यही है कि हमेशा स्थानीय मुद्रा वाला विकल्प चुना जाए, चाहे मार्जिन छोटा हो या बड़ा।
क्या यह नियम हर तरह के भुगतान पर लागू होता है
यह नियम मुख्य रूप से उन जगहों पर लागू होता है जहां भुगतान के समय आपसे सीधे यह सवाल पूछा जाता है कि आप किस मुद्रा में भुगतान करना चाहते हैं, जैसे दुकानों की कार्ड मशीन, होटल का बिल भुगतान या एटीएम से पैसे निकालना। लेकिन जब आप ऑनलाइन किसी विदेशी वेबसाइट से कोई सामान खरीदते हैं और वहां सीधे उस देश की मुद्रा में कीमत दिखाई जाती है, तो वहां भी अक्सर यह चुनने का विकल्प मिल सकता है, और वहां भी यही सलाह लागू होती है कि स्थानीय मुद्रा में भुगतान करना बेहतर रहता है।
डेबिट और क्रेडिट कार्ड दोनों पर यह लागू होता है
चाहे आप डेबिट कार्ड इस्तेमाल कर रहे हों या क्रेडिट कार्ड, यह नियम दोनों पर एक जैसे तरीके से लागू होता है, क्योंकि डायनामिक करेंसी कन्वर्जन की यह पूरी प्रक्रिया कार्ड के प्रकार पर निर्भर नहीं करती, बल्कि यह इस बात पर निर्भर करती है कि मुद्रा बदलने का काम कौन कर रहा है, विदेश में मौजूद दुकानदार का बैंक या आपका अपना कार्ड नेटवर्क। इसलिए चाहे आपके पास कोई भी बैंक का कोई भी कार्ड हो, विदेश यात्रा पर निकलने से पहले इस नियम को याद रखना बेहद फायदेमंद साबित हो सकता है।
यात्रा से पहले किन बातों का ध्यान रखें
विदेश यात्रा पर निकलने से पहले यह जरूर देख लें कि आपके कार्ड पर विदेशी मुद्रा में लेनदेन करने पर कितना शुल्क लगता है, क्योंकि अलग अलग बैंक और अलग अलग कार्ड पर यह शुल्क अलग अलग होता है, और कुछ खास तरह के यात्रा कार्ड या प्रीमियम कार्ड पर यह शुल्क बेहद कम या लगभग न के बराबर भी हो सकता है। इसके अलावा भुगतान करते वक्त मशीन पर या बिल पर हमेशा ध्यान से देखें कि आपसे किस मुद्रा में भुगतान की पुष्टि मांगी जा रही है, और अगर मशीन आपसे रुपये में भुगतान की पुष्टि करने को कहे, तो साफ तौर पर मना करके स्थानीय मुद्रा वाला विकल्प चुनें। कई बार दुकान के कर्मचारी जल्दबाजी में आपसे हां कहलवाने की कोशिश करते हैं, इसलिए एक पल रुककर सही विकल्प चुनना जरूरी है।
विदेश में कार्ड से भुगतान करते वक्त रुपये में भुगतान का विकल्प भले ही सुविधाजनक और भरोसेमंद लगे, लेकिन असल में यह लगभग हमेशा महंगा साबित होता है, क्योंकि इसमें मुद्रा बदलने का काम विदेशी दुकानदार के बैंक के हाथ में चला जाता है, जो अपनी मनमानी विनिमय दर तय कर लेता है। इसके उलट स्थानीय मुद्रा में भुगतान करने पर यह काम आपके अपने भरोसेमंद कार्ड नेटवर्क के हाथ में रहता है, जो बाजार की असली दर के बेहद करीब रहकर काम करता है। इसलिए अगली बार जब भी विदेश में कोई मशीन आपसे यह सवाल पूछे कि रुपये में भुगतान करना है या स्थानीय मुद्रा में, तो बिना किसी झिझक के हमेशा स्थानीय मुद्रा वाला विकल्प चुनें, यही एक छोटा सा फैसला आपकी पूरी यात्रा के दौरान आपके काफी पैसे बचा सकता है।


