
TRENDING TAGS :
Kisan Credit Card Ki Jankari: किसान क्रेडिट कार्ड पर कितना मिलता है लोन? जाने आवेदन का तरीका
Kisan Credit Card क्या है? जानें किसान क्रेडिट कार्ड की पात्रता, कर्ज की सीमा, ब्याज दर, 4% ब्याज का नियम, जरूरी दस्तावेज, आवेदन प्रक्रिया और कर्ज चुकाने के नियम।
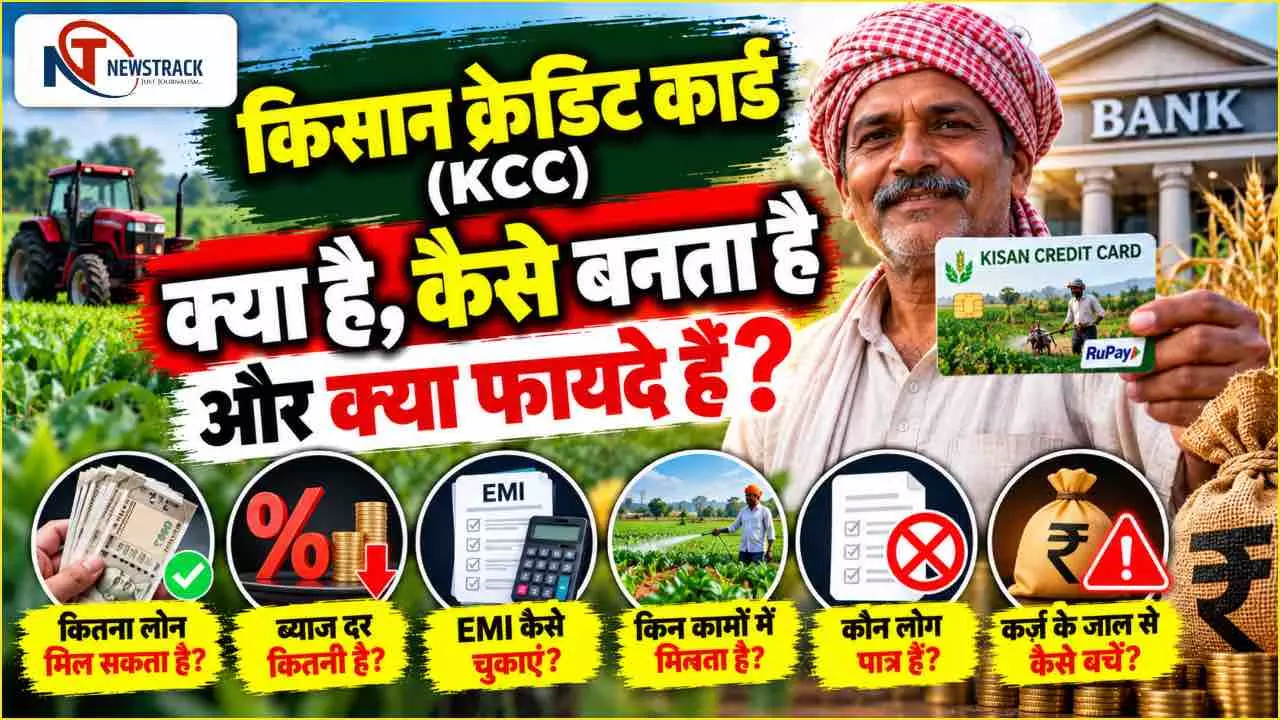
Kisan Credit Card|KCC Scheme Interest Rate | Kisan Credit Card Eligibility | Newstrack Hindi News
Kisan Credit Card Ki Jankari: भारत के करोड़ों किसान परिवारों की एक बड़ी दिक्कत यह है कि फसल बोने के लिए पैसा आज चाहिए, पर कमाई कई महीने बाद होती है। बीज, खाद, कीटनाशक, डीज़ल, सिंचाई, मज़दूरी और औज़ारों पर खर्च पहले करना पड़ता है। मौसम ठीक रहा, फसल अच्छी हुई और बाज़ार में सही दाम मिला, तब जाकर लागत लौटती है। तब तक अगर पैसे की कमी हो, तो किसान को साहूकार या व्यापारी से उधार लेना पड़ सकता है, और ऐसे कर्ज़ पर ब्याज अक्सर बहुत ऊँचा होता है। किसान कर्ज़ के चक्कर में फँस जाता है।
इसी दिक्कत को कम करने के लिए किसान क्रेडिट कार्ड (KCC) योजना शुरू हुई। नाम में भले क्रेडिट कार्ड है, पर यह आम बैंक क्रेडिट कार्ड से काफी अलग है। इसका मकसद किसान को खेती और उससे जुड़े कामों के लिए ज़रूरत के समय सस्ता और आसान कर्ज़ देना है।
किसान को खेती और उससे जुड़े कामों के लिए ज़रूरत के समय सस्ता और आसान कर्ज़ देना है।
असल में KCC बैंक की मंज़ूर की हुई एक खेती-कर्ज़ सुविधा है। बैंक किसान की ज़मीन, फसल, खेती की लागत, आमदनी और दूसरे नियमों को देखकर एक कर्ज़-सीमा तय करता है। किसान उस सीमा के अंदर ज़रूरत के हिसाब से पैसा निकाल सकता है और शर्तों के मुताबिक वापस जमा कर सकता है। कुछ बैंक खाते के साथ ATM या RuPay कार्ड भी देते हैं, पर योजना का असली फायदा प्लास्टिक कार्ड नहीं, बल्कि उससे जुड़ी कर्ज़-सीमा है।
KCC कब शुरू हुई और क्यों?
यह योजना 1998 में शुरू हुई, और इसका ढाँचा बनाने में नाबार्ड (NABARD) की अहम भूमिका थी। तब दिक्कत यह थी कि किसान को हर मौसम और हर काम के लिए बार-बार बैंक से कर्ज़ लेना पड़ता था। मंज़ूरी में वक्त लगता था, जबकि खेती के कई खर्च टाले नहीं जा सकते। बुआई के समय बीज-खाद के पैसे न मिले, तो बाद में कर्ज़ मिलने का फायदा कम रह जाता है।
KCC का मकसद ऐसी सुविधा देना था जिसमें हर छोटे खर्च के लिए नई अर्ज़ी न देनी पड़े। बैंक एक सीमा मंज़ूर कर दे और किसान अपनी असली ज़रूरत के हिसाब से उसे इस्तेमाल करे। बाद के सालों में योजना का दायरा बढ़ा, और फसल के अलावा खेती से जुड़े दूसरे खर्च भी शामिल किए गए। पशुपालन और मछलीपालन करने वाले पात्र लोगों तक भी यह सुविधा पहुँची। यानी यह सिर्फ गेहूँ-धान उगाने वालों की योजना नहीं रही।
क्या KCC आम क्रेडिट कार्ड जैसा है?
एक बात दोनों में समान है: बैंक एक तय सीमा तक उधार लेने देता है। इसके बाद दोनों का मकसद और चलने का ढंग अलग है।
आम क्रेडिट कार्ड से दुकान में खरीदारी, ऑनलाइन भुगतान, टिकट बुकिंग और दूसरे निजी खर्च किए जा सकते हैं। हर महीने बिल आता है, और तय समय में पूरा भुगतान कर दें तो सामान्य खरीदारी पर ब्याज नहीं लगता। पर समय पर न चुकाने या सिर्फ न्यूनतम रकम भरने पर बाकी रकम पर बहुत ज़्यादा ब्याज लगता है। KCC का मकसद खेती और उससे जुड़ी मंज़ूर ज़रूरतों के लिए कर्ज़ देना है। इसमें आम तौर पर पैसा जितने दिन इस्तेमाल हुआ, उतने दिन का ब्याज लगता है, और चुकाने की अवधि फसल और बैंक की शर्तों के हिसाब से तय होती है।
एक उदाहरण लें। बैंक ने किसी किसान की KCC सीमा दो लाख रुपये मंज़ूर की। इसका मतलब यह नहीं कि उसे तुरंत दो लाख नकद मिल गए या पूरी रकम एक साथ निकालनी ही होगी। बुआई के समय 40 हज़ार चाहिए, तो वह उतने निकाल सकता है। कुछ समय बाद खाद और सिंचाई के लिए 30 हज़ार और निकाल सकता है। आम तौर पर ब्याज निकाली गई रकम और उसकी अवधि पर लगता है, पूरी सीमा पर नहीं। फसल बिकने के बाद किसान रकम और ब्याज चुका सकता है, और खाता नियम से चल रहा हो तो वही सीमा दोबारा इस्तेमाल कर सकता है। इसे चक्रीय (रिवॉल्विंग) कर्ज़ सुविधा कहते हैं।
एक और फर्क: आम क्रेडिट कार्ड से नकद निकालना अक्सर महँगा पड़ता है, क्योंकि उस पर अलग शुल्क और तुरंत ब्याज लग सकता है। KCC में खेती के काम के लिए नकद निकालना सुविधा का सामान्य हिस्सा हो सकता है। इसलिए दोनों के नाम में "क्रेडिट कार्ड" होने से यह न मान लें कि ब्याज, चुकाने की अवधि, शुल्क और शर्तें भी एक जैसी हैं।
KCC कौन बनवा सकता है? क्या खेत अपने नाम होना ज़रूरी है?
सबसे बड़ी गलतफहमियों में से एक यह है कि KCC सिर्फ उसे मिलता है जिसके नाम ज़मीन हो। असल में पात्रता इससे बड़ी है।
* अपनी ज़मीन पर खेती करने वाले किसान, अकेले या मिलकर
* छोटे और सीमांत किसान
* बटाई पर खेती करने वाले
* किराये या पट्टे पर ज़मीन लेकर खेती करने वाले, और मौखिक पट्टेदार (शर्तों के साथ)
* किसानों के स्वयं सहायता समूह और संयुक्त देयता समूह
मकसद उन असली खेती करने वालों तक संस्थागत कर्ज़ पहुँचाना है जिनके नाम ज़मीन नहीं है।
पर पात्र होना और कर्ज़ मंज़ूर होना दो अलग बातें हैं। ज़मीन के मालिक के लिए रिकॉर्ड और फसल का ब्योरा देना आसान होता है। बटाईदार या मौखिक पट्टेदार को खेती करने का सबूत देने में दिक्कत आ सकती है। ऐसे में बैंक स्थानीय सबूत, समूह वाली व्यवस्था और अपने नियमों से अर्ज़ी की जाँच कर सकता है। यानी बिना ज़मीन वाला किसान भी आवेदन कर सकता है, पर कर्ज़ अपने-आप मिल जाएगा, यह पक्का नहीं। केंद्र सरकार के किसान ऋण पोर्टल और वित्तीय सेवा विभाग की जानकारी में इन श्रेणियों को साफ तौर पर शामिल किया गया है।
क्या पशुपालक, डेयरी वाले और मछलीपालक भी KCC ले सकते हैं?
KCC सिर्फ खेत की फसल तक सीमित नहीं है। पशुपालन, डेयरी, मुर्गीपालन, मछलीपालन और कुछ दूसरे खेती से जुड़े कामों के लिए भी पात्र लोगों को कार्यशील पूँजी (रोज़ के कामकाज के पैसे) मिल सकती है। जैसे गाय-भैंस पालने वाले को चारे, दवाओं और रोज़ के खर्च के लिए बैंक शर्तों पर कर्ज़ दे सकता है। मछलीपालन में चारा, बीज और रखरखाव के लिए भी सुविधा मिल सकती है।
यहाँ कार्यशील पूँजी और लंबे समय के निवेश वाले कर्ज़ का फर्क समझना ज़रूरी है। पशुओं के रोज़ के चारे के लिए पैसा कार्यशील पूँजी है, जबकि बड़ा डेयरी भवन बनाने या महँगी मशीन खरीदने के लिए लंबी अवधि का निवेश कर्ज़ चाहिए होगा। KCC में खेती और जुड़े कामों के लिए अलग-अलग तरह की सीमाएँ तय हो सकती हैं, पर सभी कर्ज़ों पर ब्याज की छूट या चुकाने की अवधि एक जैसी नहीं होती। बैंक काम की प्रकृति, अनुमानित आमदनी और मंज़ूर योजना देखकर शर्तें तय करता है।
KCC से कितना कर्ज़ मिल सकता है?
सब किसानों के लिए एक बराबर सीमा नहीं होती। बैंक देखता है कि किसान के पास कितनी ज़मीन है, कौन-सी फसल उगाता है, उस फसल की प्रति एकड़ या हेक्टेयर लागत कितनी है, सिंचाई और दूसरे खर्च क्या हैं, और चुकाने की क्षमता कैसी है। लागत का अंदाज़ा लगाने के लिए ज़िला स्तर की तकनीकी समितियों के तय किए फसलवार मानक भी इस्तेमाल होते हैं। फसल कटने के बाद के खर्च और खेती की संपत्तियों के रखरखाव को भी हिसाब में जोड़ा जा सकता है। इसलिए एक एकड़ सब्ज़ी उगाने वाले और पाँच एकड़ गेहूँ उगाने वाले की सीमा अलग हो सकती है।
2025-26 के केंद्रीय बजट में KCC की संशोधित ब्याज सहायता योजना के तहत सीमा 3 लाख से बढ़ाकर 5 लाख रुपये करने की घोषणा हुई थी, और बाद की सरकारी जानकारी में भी इस बढ़ी सीमा का ज़िक्र है। पर ध्यान दें: 5 लाख की योजना-सीमा का मतलब यह नहीं कि हर किसान को 5 लाख का कर्ज़ मिलेगा, या पूरी रकम पर 4 प्रतिशत ब्याज अपने-आप लागू हो जाएगा। असली मंज़ूर सीमा किसान की पात्रता और बैंक के आकलन पर निर्भर करती है। ब्याज सहायता कितनी रकम पर लागू होगी, फसल कर्ज़ और खेती से जुड़े दूसरे कामों के कर्ज़ में क्या फर्क है, और उस वित्त वर्ष के निर्देश क्या हैं, इन्हें भी अलग-अलग समझना ज़रूरी है।
KCC पर ब्याज कितना लगता है? क्या 4 प्रतिशत का दावा सही है?
KCC की बड़ी खूबियों में रियायती ब्याज दर है। केंद्र की संशोधित ब्याज सहायता योजना में पात्र अल्पकालिक खेती कर्ज़ पर तय सीमा तक 7 प्रतिशत सालाना ब्याज की व्यवस्था रही है। किसान तय समय में कर्ज़ चुका दे, तो उसे 3 प्रतिशत का अतिरिक्त प्रोत्साहन मिल सकता है। इस तरह पात्र कर्ज़ पर असली ब्याज दर 4 प्रतिशत सालाना तक रह सकती है। पर इसके लिए कर्ज़ का पात्र श्रेणी में होना और समय पर भुगतान करना ज़रूरी है।
यहाँ साफ फर्क समझना चाहिए। बजट में ब्याज सहायता की सीमा 5 लाख तक बढ़ाने की घोषणा और असल में 4 प्रतिशत ब्याज का फायदा जिस रकम पर मिलता है, ये एक ही बात नहीं हैं। भारतीय रिज़र्व बैंक के 13 जनवरी 2026 के परिपत्र में वित्त वर्ष 2025-26 के लिए 3 लाख रुपये तक के पात्र अल्पकालिक खेती और जुड़े कामों के कर्ज़ पर 7 प्रतिशत ब्याज और समय पर चुकाने पर 3 प्रतिशत अतिरिक्त प्रोत्साहन का प्रावधान दर्ज है। 2026 की कुछ बाद की सरकारी सूचनाओं में भी 3 लाख तक के पात्र कर्ज़ पर यही दर बताई गई है, जबकि 5 लाख की बढ़ी योजना-सीमा अलग से बताई गई है। इसलिए 5 लाख के पूरे कर्ज़ पर 4 प्रतिशत ब्याज मिलने की आम बात कहना ठीक नहीं। किसान को बैंक से लिखित में पूछना चाहिए कि उसकी मंज़ूर रकम का कितना हिस्सा रियायती ब्याज में आता है और बाकी पर कौन-सी दर लगेगी।
उदाहरण: किसी किसान ने एक लाख रुपये का पात्र कर्ज़ पूरे साल इस्तेमाल किया और 7 प्रतिशत की दर लगी, तो सामान्य सालाना ब्याज 7,000 रुपये होगा। शर्तों के मुताबिक समय पर चुकाने से 3 प्रतिशत प्रोत्साहन मिले, तो असली ब्याज 4,000 रुपये रह सकता है। पर यह सिर्फ समझाने के लिए है। असली ब्याज निकासी की तारीख, इस्तेमाल की अवधि, चुकाने की तारीख और बैंक के नियमों से तय होगा। अगर किसान ने रकम सिर्फ छह महीने इस्तेमाल की, तो आम तौर पर पूरे साल की जगह उतनी ही अवधि का ब्याज लगेगा।
दो लाख तक बिना ज़मीन गिरवी रखे कर्ज़ का मतलब क्या है?
छोटे किसानों को राहत देने के लिए बिना अतिरिक्त गारंटी (संपार्श्विक) वाले खेती-कर्ज़ की सीमा बढ़ाई गई है। RBI के निर्देशों के मुताबिक 1 जनवरी 2025 से खेती और जुड़े कामों के लिए प्रति कर्ज़दार 2 लाख रुपये तक के पात्र कर्ज़ पर अतिरिक्त गारंटी की ज़रूरत खत्म कर दी गई। पहले यह सीमा 1.60 लाख रुपये थी। मकसद छोटे और सीमांत किसानों के लिए कर्ज़ लेना आसान बनाना है।
पर "बिना गिरवी" का मतलब "बिना जाँच" या "बिना शर्त" नहीं है। बैंक किसान की पहचान, खेती का काम, कर्ज़ की ज़रूरत और चुकाने की क्षमता को परखेगा। फसल या कर्ज़ से बनी संपत्ति पर प्राथमिक सुरक्षा की शर्तें भी लग सकती हैं। 2 लाख से ऊपर के कर्ज़ पर बैंक अपनी नीति और नियमों के हिसाब से अतिरिक्त गारंटी माँग सकता है। गारंटी से छूट बड़ी सुविधा है, पर कर्ज़ लेने और समय पर चुकाने की ज़िम्मेदारी इससे खत्म नहीं होती।
KCC बनवाने के लिए कौन-से कागज़ चाहिए?
आम तौर पर पहचान का प्रमाण, पते का प्रमाण, फोटो, बैंक का ब्योरा और खेती से जुड़े कागज़ चाहिए होते हैं। अपनी ज़मीन पर खेती करने वाले से ज़मीन के रिकॉर्ड, खसरा-खतौनी या राज्य के बराबर के रिकॉर्ड माँगे जा सकते हैं। किसान कौन-सी फसल उगाता है, कितनी ज़मीन पर, और लागत कितनी आएगी, यह जानकारी भी अहम होती है। पशुपालन या मछलीपालन के लिए कर्ज़ चाहिए, तो बैंक उस काम और अनुमानित खर्च का ब्योरा माँग सकता है। पहचान और ग्राहक सत्यापन (KYC) की बैंक की तय प्रक्रिया भी लागू होती है।
बटाईदार और किराये पर खेती करने वालों के लिए कागज़ों की स्थिति अलग हो सकती है। उनके पास ज़मीन के मालिकाना हक का रिकॉर्ड नहीं होता, इसलिए बैंक खेती करने के दूसरे सबूत या संयुक्त देयता समूह की व्यवस्था इस्तेमाल कर सकता है। केंद्र सरकार ने KCC आवेदन आसान करने के लिए एक पन्ने का फॉर्म भी उपलब्ध कराया है। पीएम-किसान सम्मान निधि के लाभार्थियों का कुछ ब्योरा पहले से मौजूद होने पर प्रक्रिया आसान हो सकती है। पर पीएम-किसान का लाभार्थी होना KCC के लिए ज़रूरी शर्त नहीं है। जो किसान उसमें शामिल नहीं हैं, वे भी पात्रता पूरी करने पर KCC के लिए आवेदन कर सकते हैं।
KCC कहाँ और कैसे बनता है?
किसान अपनी नज़दीकी पात्र बैंक शाखा में आवेदन कर सकता है। इनमें अनुसूचित वाणिज्यिक बैंक, क्षेत्रीय ग्रामीण बैंक और पात्र सहकारी बैंक शामिल हैं। कुछ सहकारी ऋण संस्थाओं के ज़रिए भी सुविधा मिल सकती है। आवेदन में किसान की पहचान, खेती का काम, ज़मीन या दूसरे ज़रूरी सबूत और कर्ज़ की ज़रूरत परखी जाती है। बैंक संतुष्ट हो तो कर्ज़-सीमा मंज़ूर करता है और तय प्रक्रिया से खाता और कार्ड सुविधा देता है।
कई बैंकों में आवेदन ऑनलाइन भी शुरू हो सकता है। कॉमन सर्विस सेंटर (CSC) फॉर्म भरने और बैंक तक पहुँचाने में मदद कर सकते हैं। सरकार का किसान ऋण पोर्टल मुख्य रूप से कर्ज़ बाँटने और ब्याज सहायता की प्रक्रिया को व्यवस्थित करने का ज़रिया है। यह न समझें कि किसी वेबसाइट पर नाम दर्ज कर देने से कर्ज़ मंज़ूर हो जाएगा। अंतिम मंज़ूरी संबंधित बैंक की प्रक्रिया और पात्रता जाँच पर ही निर्भर है।
KCC का कर्ज़ कब चुकाना होता है? क्या हर महीने किस्त है?
आम क्रेडिट कार्ड की तरह हर महीने पूरा बकाया चुकाना ज़रूरी नहीं है। फसल कर्ज़ की चुकाने की व्यवस्था खेती के चक्र को ध्यान में रखकर बनती है। गेहूँ, धान, गन्ना और सब्ज़ियों की अवधि अलग-अलग होती है, और किसान की आमदनी भी उसी हिसाब से आती है। इसलिए बैंक फसल की प्रकृति, कटाई और बिक्री के अनुमानित समय और नियमों को देखकर चुकाने की तारीख तय करता है। अल्पकालिक फसल कर्ज़ में तय समय पर चुकाना खास तौर पर ज़रूरी है, क्योंकि समय पर चुकाने से ब्याज का प्रोत्साहन मिल सकता है।
KCC की कर्ज़-सीमा और कार्ड की वैधता को भी अलग-अलग समझें। बैंक कई सालों के लिए चक्रीय कर्ज़ सुविधा दे सकता है, जिसकी समय-समय पर समीक्षा होती है। पर इसका मतलब यह नहीं कि एक बार कर्ज़ लेकर पाँच साल बिना चुकाए रखा जा सकता है। हर निकासी और कर्ज़ श्रेणी की चुकाने की शर्तें माननी होंगी। समय पर न चुकाने पर ब्याज प्रोत्साहन का फायदा खत्म हो सकता है, और बैंक की शर्तों के मुताबिक अतिरिक्त ब्याज या दूसरे नतीजे भुगतने पड़ सकते हैं। लगातार चूक होने पर खाते की कर्ज़ स्थिति भी बिगड़ सकती है।
क्या KCC से घर के खर्च या शादी के लिए पैसा निकाल सकते हैं?
KCC का मुख्य मकसद खेती की पैदावार और उससे जुड़ी मंज़ूर ज़रूरतें पूरी करना है। इसमें बुआई, खाद, बीज, सिंचाई, खेती की संपत्तियों का रखरखाव, कटाई के बाद के खर्च और बिक्री से जुड़ी ज़रूरतें आ सकती हैं। योजना में किसान परिवार की कुछ घरेलू ज़रूरतों के लिए भी तय व्यवस्था है। पर इसका मतलब यह नहीं कि किसान पूरी मंज़ूर सीमा शादी, महँगी निजी खरीदारी या दूसरे असंबंधित खर्चों में बेरोक-टोक लगा दे।
बैंक कर्ज़-सीमा तय करते समय अलग-अलग मकसदों के लिए रकम आँकता है। कर्ज़ को मंज़ूर मकसद से अलग इस्तेमाल करने पर बैंक की शर्तों का उल्लंघन हो सकता है। इसलिए किसान को साफ समझ लेना चाहिए कि उसके खाते में कितनी रकम फसल के लिए, कितनी दूसरी खेती की ज़रूरतों के लिए और कितनी किसी और मंज़ूर श्रेणी के लिए है।
फसल खराब हो जाए तो क्या KCC का कर्ज़ माफ हो जाता है?
यह बहुत अहम सवाल है। फसल खराब होने पर KCC का कर्ज़ अपने-आप माफ नहीं होता। सूखा, बाढ़, ज़्यादा बारिश या दूसरी प्राकृतिक आपदा से फसल को नुकसान हो, तो नियमों और सरकारी तौर पर प्रभावित घोषित इलाके की स्थिति के हिसाब से कर्ज़ का पुनर्निर्धारण, चुकाने की अवधि बढ़ाना या दूसरी राहत मिल सकती है। पर ऐसी राहत और कर्ज़माफी अलग बातें हैं। कर्ज़माफी तभी होती है जब सरकार या संबंधित संस्था कोई साफ योजना घोषित करे और किसान उसकी पात्रता पूरी करे।
फसल बीमा भी कर्ज़माफी से अलग व्यवस्था है। प्रधानमंत्री फसल बीमा योजना या लागू किसी और बीमा के तहत पात्र फसल का बीमा हो, तो शर्तों के मुताबिक मुआवज़ा मिल सकता है। पर KCC बनवाने भर से हर किसान की हर फसल का बीमा अपने-आप हो गया, ऐसा न मानें। बैंक से बीमा की असली स्थिति, प्रीमियम और जोखिम कवरेज की जानकारी ले लेनी चाहिए।
क्या KCC लेने से किसान कर्ज़ के जाल में फँस सकता है?
KCC का मकसद महँगे अनौपचारिक कर्ज़ पर निर्भरता घटाना है, पर फायदा तभी है जब किसान असली ज़रूरत भर का कर्ज़ ले और चुकाने की योजना बनाए। मंज़ूर सीमा को अपनी अतिरिक्त कमाई समझकर पूरी रकम निकाल ली और फसल से आमदनी कम रही, तो मुश्किल हो सकती है। इसी तरह एक फसल का कर्ज़ चुकाने के लिए दूसरा कर्ज़ लेते जाना और ब्याज बढ़ने देना भी संकट बन सकता है।
खेती के कर्ज़ में जोखिम आम निजी कर्ज़ से कुछ अलग होता है। किसान की आमदनी मौसम, पैदावार, बाज़ार भाव और बिक्री के समय पर टिकी होती है। कई बार फसल अच्छी होने पर भी दाम गिरने से आमदनी कम हो जाती है। इसलिए बैंक की दी पूरी सीमा इस्तेमाल करना हमेशा ज़रूरी या फायदेमंद नहीं होता। जितनी रकम सच में चाहिए, उतनी ही निकालें, और फसल बिकने पर कर्ज़ चुकाने को पहली प्राथमिकता दें। कर्ज़ का सही इस्तेमाल पैदावार बढ़ा सकता है, पर गलत इस्तेमाल मुश्किलें बढ़ा देता है।
KCC और पीएम-किसान सम्मान निधि में क्या फर्क है?
कई किसान दोनों को एक ही तरह की सरकारी मदद समझ लेते हैं, जबकि इनका मकसद बिल्कुल अलग है। पीएम-किसान सम्मान निधि में पात्र किसान परिवारों को शर्तों के हिसाब से सरकार सीधे आर्थिक मदद देती है। यह कर्ज़ नहीं है और आम तौर पर लौटाना नहीं पड़ता। KCC इसके उलट बैंक से कर्ज़ लेने की सुविधा है। जितनी रकम निकाली, उसे लागू ब्याज और शर्तों के साथ लौटाना होता है।
इसलिए पीएम-किसान से मिली रकम को KCC की कर्ज़-सीमा में न जोड़ें। कोई पात्र किसान दोनों का फायदा ले सकता है, पर दोनों की पात्रता और प्रक्रिया अलग हैं। पीएम-किसान में न होने वाला असली किसान भी नियमों के हिसाब से KCC के लिए पात्र हो सकता है।
देश में कितने किसानों के पास KCC है?
KCC देश की सबसे बड़ी खेती-कर्ज़ व्यवस्थाओं में गिनी जाती है। केंद्र सरकार की 2026 में जारी जानकारी के मुताबिक देश में 7.72 करोड़ से ज़्यादा सक्रिय KCC खाते थे और उनसे जुड़ा बकाया कर्ज़ करीब 10.2 लाख करोड़ रुपये था। ये आँकड़े योजना के बड़े फैलाव को दिखाते हैं। पर सक्रिय खातों की संख्या को अलग-अलग किसानों की संख्या के बराबर न मानें, क्योंकि खातों और लाभार्थियों की गिनती का तरीका अलग हो सकता है।
इतने बड़े पैमाने के बावजूद छोटे किसानों, बटाईदारों और ज़मीन के रिकॉर्ड की दिक्कत वाले किसानों तक इसे पहुँचाना अब भी चुनौती है। सिर्फ कार्डों की गिनती बढ़ना काफी नहीं। ज़रूरतमंद किसान को समय पर कर्ज़ मिले, ब्याज की छूट सही तरीके से पहुँचे और बैंक की प्रक्रिया इतनी आसान हो कि कम पढ़े-लिखे किसान भी उसे समझ सकें, यह भी उतना ही ज़रूरी है।
KCC किसानों के काम की चीज़ है, पर यह मुफ्त पैसा नहीं
KCC को समझने का सबसे आसान तरीका यह है कि यह खेती करने वाले के लिए बैंक की दी हुई एक खास कर्ज़ सुविधा है। किसान को बुआई से लेकर कटाई और बिक्री तक अलग-अलग समय पर पैसे की ज़रूरत पड़ती है, और इसी ज़रूरत के लिए यह व्यवस्था बनी। इसकी खूबी यह है कि किसान तय सीमा के भीतर ज़रूरत के हिसाब से पैसा निकाल सकता है और फसल के चक्र के मुताबिक लौटा सकता है। पात्र कर्ज़ पर रियायती ब्याज और समय पर चुकाने पर अतिरिक्त प्रोत्साहन इसे आम निजी कर्ज़ या क्रेडिट कार्ड से अलग बनाते हैं।
सबसे ज़रूरी बात: KCC कोई सरकारी अनुदान या मुफ्त पैसे की योजना नहीं है। यह कर्ज़ है, जिसे लौटाना पड़ता है। इसकी कामयाबी इसमें है कि किसान को ज़रूरत के समय साहूकार के पास न जाना पड़े और वह वाजिब ब्याज पर खेती की लागत जुटा सके। कर्ज़ खेती की असली ज़रूरतों पर लगे और समय पर चुकाया जाए, तो यह किसान की आर्थिक हालत मज़बूत करने का कारगर ज़रिया बन सकता है।


