
TRENDING TAGS :
Pyramid Scheme: पहले कुछ लोगों को मिलता है पैसा, फिर कैसे डूब जाती है सबकी जमा-पूंजी?
Pyramid Scheme: पॉन्जी, पिरामिड और MLM स्कीम कैसे काम करती हैं? जानिए इनमें लोग पैसा कैसे कमाते हैं, ज्यादातर लोगों का पैसा क्यों डूबता है और भारत में इनसे जुड़े कानून क्या हैं।
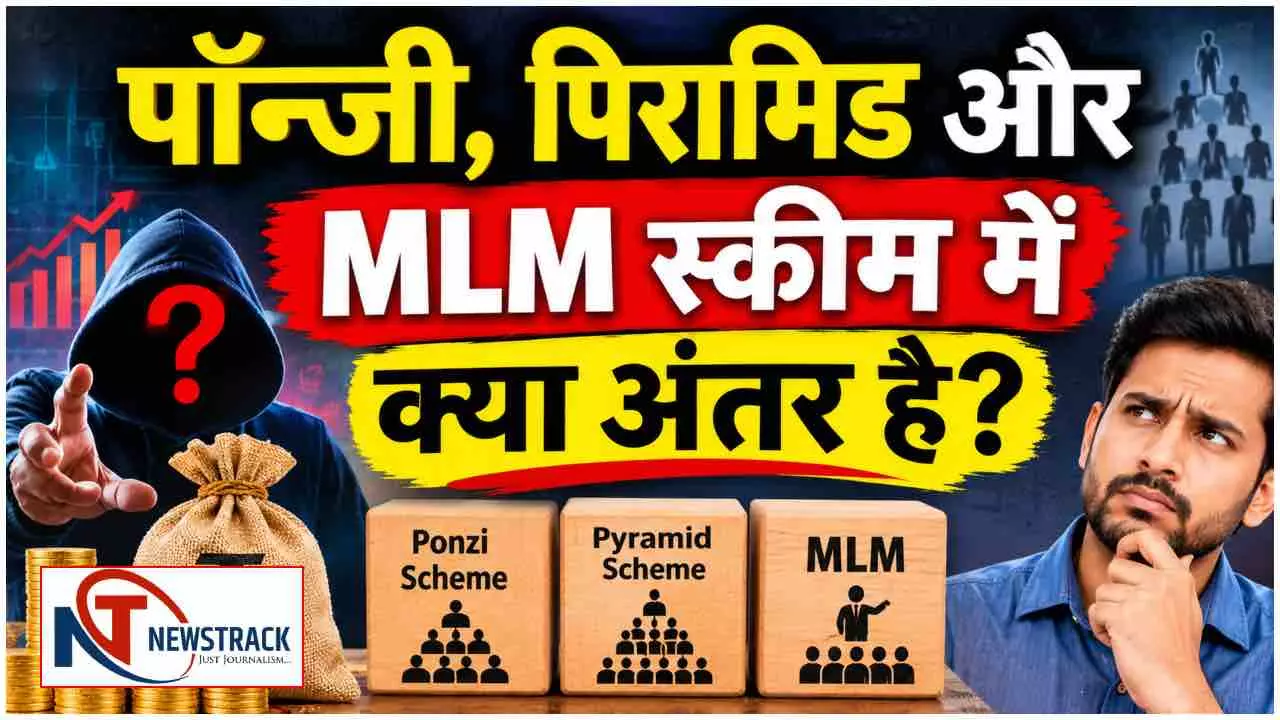
Pyramid Scheme | MLM | Multi Level Marketing | Ponzi vs Pyramid Scheme | Newstrack Hindi
Pyramid Scheme: जल्दी और कम मेहनत में मोटी कमाई का वादा सुनकर कौन आकर्षित नहीं होगा? कोई योजना हर महीने तय मुनाफा देने का दावा करती है, तो कोई कहती है कि बस कुछ लोगों को जोड़िए और आपकी कमाई अपने आप बढ़ती जाएगी। वहीं कुछ कंपनियां उत्पाद बेचने के साथ अपनी टीम बनाने पर भी कमीशन देने की बात करती हैं। इन सभी तरीकों को कई बार एक जैसा समझ लिया जाता है, जबकि पॉन्जी, पिरामिड और मल्टी-लेवल मार्केटिंग (MLM) के काम करने का तरीका अलग-अलग है। हालांकि, इनके नाम पर लोगों को ठगने वाली योजनाएं भी चलती हैं, जिनमें शुरुआत में कुछ लोगों को पैसा देकर दूसरों का भरोसा जीता जाता है और बाद में बड़ी संख्या में लोग अपनी जमा-पूंजी गंवा बैठते हैं। आखिर इन तीनों में असली अंतर क्या है, शुरुआती लोग इनमें कमाई कैसे करते हैं और इनका पूरा गणित आखिरकार क्यों बिगड़ जाता है?
किसी योजना में पैसा लगाने पर हर महीने तय मुनाफा मिलने का वादा हो, किसी दूसरी में कहा जाए कि बस कुछ लोगों को जोड़कर आप अच्छी कमाई कर सकते हैं, तो तीसरी में आकर्षक उत्पाद बेचने के साथ अपनी टीम बनाने का मौका दिया जाए। पहली नजर में ये सभी तरीके कमाई के अवसर लग सकते हैं। लेकिन इनके पीछे काम करने वाला गणित एक जैसा नहीं होता। पॉन्जी और पिरामिड स्कीमें अक्सर नए लोगों के पैसे से पुराने लोगों को भुगतान करके चलती हैं, जबकि मल्टी-लेवल मार्केटिंग (MLM) में उत्पादों या सेवाओं की बिक्री के जरिए कमाई का दावा किया जाता है। परेशानी तब शुरू होती है, जब किसी धोखाधड़ी वाली योजना को असली कारोबार का रूप देकर लोगों से पैसा और नए सदस्य जुटाए जाते हैं। ऐसे में समझना जरूरी है कि इन तीनों में असली अंतर क्या है, इनमें शुरुआती लोग पैसा कैसे कमाते हैं और आखिर में ज्यादातर लोगों को नुकसान क्यों उठाना पड़ता है।
पॉन्जी स्कीम क्या होती है और यह कैसे काम करती है?
पॉन्जी स्कीम एक तरह की निवेश धोखाधड़ी होती है। इसमें लोगों से पैसा लेकर उन्हें बहुत अच्छा और अक्सर नियमित मुनाफा देने का वादा किया जाता है। योजना चलाने वाला दावा कर सकता है कि वह शेयर बाजार, कारोबार, विदेशी मुद्रा, क्रिप्टोकरेंसी या किसी दूसरे माध्यम से पैसा कमा रहा है। लेकिन असल में उस कमाई का कोई भरोसेमंद स्रोत नहीं होता। पुराने निवेशकों को जो मुनाफा दिया जाता है, वह अक्सर नए निवेशकों से जुटाए गए पैसों से आता है।
मान लीजिए, कोई व्यक्ति आपसे कहता है कि एक लाख रुपये जमा करने पर हर महीने पांच हजार रुपये मिलेंगे। शुरुआत में वह आपको समय पर दो-तीन किस्तें दे भी देता है। इससे आपको भरोसा होने लगता है और आप अपने दोस्तों या रिश्तेदारों को भी इसमें पैसा लगाने के लिए कह सकते हैं। लेकिन संभव है कि आपको जो पांच हजार रुपये मिल रहे हैं, वे किसी निवेश से कमाए गए मुनाफे के बजाय किसी नए व्यक्ति द्वारा जमा किए गए पैसों का हिस्सा हों।
इस तरह योजना कुछ समय तक चल सकती है। पुराने निवेशकों को भुगतान मिलता रहता है और वे इसे असली मुनाफा समझकर अपनी रकम बढ़ा सकते हैं। लेकिन जैसे ही नए निवेशकों से पैसा आना कम होता है या बहुत से लोग एक साथ अपनी रकम वापस मांगने लगते हैं, भुगतान करना मुश्किल हो जाता है। आखिरकार योजना ढह जाती है और बड़ी संख्या में लोगों का पैसा फंस जाता है। कई मामलों में इसे चलाने वाले लोग पैसा लेकर गायब भी हो जाते हैं।
पिरामिड स्कीम क्या होती है?
पिरामिड स्कीम में कमाई का मुख्य आधार नए सदस्यों को जोड़ना होता है। इसमें किसी व्यक्ति को योजना में शामिल होने के लिए पैसा देना पड़ सकता है और फिर उसे कहा जाता है कि वह अपने नीचे कुछ और लोगों को जोड़े। उन नए लोगों से मिलने वाली रकम का एक हिस्सा ऊपर के सदस्यों को कमीशन या इनाम के रूप में दिया जाता है। इस तरह सदस्य एक-दूसरे के नीचे कई स्तरों में जुड़ते जाते हैं और पूरी व्यवस्था पिरामिड जैसी दिखाई देने लगती है।
उदाहरण के लिए, किसी व्यक्ति से कहा जाता है कि वह एक हजार रुपये देकर योजना में शामिल हो और फिर अपने नीचे तीन नए सदस्य जोड़े। इसके बाद उन तीनों को भी तीन-तीन नए लोग जोड़ने होंगे। हर नए सदस्य से पैसा आएगा और उसका कुछ हिस्सा पहले से जुड़े लोगों तक पहुंचता रहेगा। शुरुआत में ऊपर के स्तर पर मौजूद लोगों को अच्छी कमाई होती दिखाई दे सकती है, लेकिन जैसे-जैसे नए सदस्य जोड़ने की जरूरत बढ़ती है, वैसे-वैसे इस काम को जारी रखना मुश्किल होता जाता है।
इसका गणित ही इसे अस्थिर बनाता है। अगर हर व्यक्ति को अपने नीचे तीन नए लोग जोड़ने हों, तो कुछ ही स्तरों के बाद हजारों और फिर लाखों लोगों की जरूरत पड़ने लगती है। दुनिया में नए सदस्य जोड़ने के लिए लोगों की संख्या असीमित नहीं है। इसलिए एक समय ऐसा आता है, जब नीचे के स्तर पर मौजूद लोग नए सदस्य नहीं खोज पाते। तब ऊपर तक पैसा पहुंचना बंद हो जाता है और सबसे ज्यादा नुकसान आमतौर पर बाद में जुड़ने वाले लोगों को होता है।
कुछ पिरामिड स्कीमें अपने साथ कोई उत्पाद या सेवा भी दिखाती हैं, ताकि वे सामान्य कारोबार जैसी लगें। लेकिन केवल उत्पाद मौजूद होने से कोई योजना वैध नहीं हो जाती। यह देखना जरूरी है कि लोगों की कमाई वास्तव में उत्पाद बेचने से हो रही है या नए सदस्यों को जोड़ने और उनसे पैसा लेने से।
MLM यानी मल्टी-लेवल मार्केटिंग क्या है?
MLM (Multi-Level Marketing) है, जिसे हिंदी में बहुस्तरीय विपणन कहा जा सकता है। यह बिक्री और वितरण का एक तरीका है, जिसमें कंपनी अपने उत्पाद या सेवाएं सीधे ग्राहकों तक पहुंचाने के लिए विक्रेताओं का नेटवर्क बनाती है। इसमें कोई व्यक्ति कंपनी का विक्रेता बनकर उत्पाद बेच सकता है और बिक्री के आधार पर कमीशन कमा सकता है। वह अपने साथ दूसरे विक्रेताओं को भी जोड़ सकता है। उन विक्रेताओं की वास्तविक बिक्री के आधार पर उसे कुछ अतिरिक्त कमीशन मिल सकता है।
उदाहरण के लिए, कोई कंपनी सौंदर्य प्रसाधन, घरेलू सामान या स्वास्थ्य से जुड़े उत्पाद बेचती है। उसका एक विक्रेता ग्राहक को उत्पाद बेचकर उस पर तय कमीशन कमाता है। अगर वह दूसरे विक्रेताओं को भी अपने नेटवर्क में जोड़ता है, तो कंपनी की योजना के अनुसार उनके द्वारा ग्राहकों को की गई बिक्री पर भी उसे कुछ कमीशन मिल सकता है। इस तरह नेटवर्क में कई स्तर बन सकते हैं।
MLM और पिरामिड स्कीम के बीच सबसे बड़ा अंतर कमाई के आधार का है। एक वास्तविक बिक्री-आधारित व्यवस्था में कमाई उत्पाद या सेवा की वास्तविक बिक्री से होनी चाहिए। इसके उलट, अगर किसी योजना में असली कमाई नए लोगों से जुड़ने की फीस लेने, उन्हें अनिवार्य रूप से सामान खरीदवाने या उनकी सदस्यता के आधार पर कमीशन देने से हो रही है, तो वह पिरामिड स्कीम जैसी हो सकती है। इसलिए किसी योजना में उत्पाद होना ही उसके सही होने का पर्याप्त प्रमाण नहीं है।
पॉन्जी, पिरामिड और MLM में असली अंतर क्या है?
तीनों में अंतर समझने का सबसे आसान तरीका यह देखना है कि पैसा कहां से आ रहा है और किस आधार पर बांटा जा रहा है। पॉन्जी स्कीम में संचालक नए निवेशकों से पैसा लेकर पुराने निवेशकों को मुनाफा देने का दिखावा करता है। पिरामिड स्कीम में सदस्य नए लोगों को जोड़ते हैं और उनकी ओर से जमा की गई रकम का हिस्सा ऊपर के सदस्यों तक पहुंचता है। वहीं वास्तविक और नियमों के अनुरूप MLM व्यवस्था में कमाई का आधार उत्पादों या सेवाओं की बिक्री होती है।
पॉन्जी स्कीम में आमतौर पर निवेशक को यह बताया जाता है कि उसका पैसा कहीं लगाया जा रहा है और उससे तय मुनाफा मिलेगा। पिरामिड स्कीम में व्यक्ति को मुख्य रूप से सदस्य जोड़ने के लिए प्रोत्साहित किया जाता है। MLM में व्यक्ति विक्रेता के रूप में काम करता है और उसकी कमाई बिक्री पर निर्भर होनी चाहिए। हालांकि, कुछ धोखाधड़ी वाली योजनाएं MLM का नाम इस्तेमाल करके पिरामिड स्कीम चलाती हैं। इसीलिए केवल कंपनी के नाम या उसके प्रचार को देखकर फैसला नहीं करना चाहिए।
इन योजनाओं में कुछ लोग पैसा कैसे कमा लेते हैं?
इन योजनाओं में शुरुआती दौर में कुछ लोगों को पैसा मिलता हुआ दिखाई देता है। पॉन्जी स्कीम में संचालक नए निवेशकों से मिली रकम का इस्तेमाल पुराने लोगों को भुगतान करने में करता है। जब शुरुआती निवेशकों को समय पर पैसा मिलता है, तो वे दूसरों को भी योजना के बारे में बताते हैं। इससे नए लोगों का भरोसा बढ़ता है और योजना में और पैसा आने लगता है। कुछ शुरुआती निवेशक समय रहते अपनी रकम और दिखाया गया मुनाफा निकाल भी लेते हैं, लेकिन इसका मतलब यह नहीं कि योजना असली थी।
पिरामिड स्कीम में ऊपर के स्तर पर मौजूद लोगों को नीचे जुड़े सदस्यों से मिलने वाली रकम का हिस्सा मिल सकता है। जो लोग जल्दी जुड़ते हैं और तेजी से नए सदस्य बनाते हैं, वे कुछ समय तक अच्छा पैसा कमा सकते हैं। लेकिन यह कमाई नए लोगों के लगातार जुड़ते रहने पर निर्भर करती है। नीचे के स्तर पर आने वाले लोगों के लिए उतनी ही तेजी से नए सदस्य जोड़ना मुश्किल होता जाता है।
वास्तविक MLM में विक्रेता उत्पाद बेचकर कमीशन या बिक्री के अंतर से कमाई कर सकता है। कुछ लोग अपने नेटवर्क में जुड़े विक्रेताओं की बिक्री से भी अतिरिक्त कमीशन पाते हैं। लेकिन इसमें भी कमाई की कोई गारंटी नहीं होती। उत्पाद खरीदने, यात्रा, प्रचार, प्रशिक्षण और दूसरे खर्चों को घटाने के बाद ही पता चलता है कि वास्तव में कितना मुनाफा हुआ है। केवल कंपनी से मिले कमीशन या बोनस की कुल रकम को शुद्ध कमाई नहीं मानना चाहिए।
ज्यादातर लोगों का पैसा क्यों डूब जाता है?
पॉन्जी और पिरामिड स्कीमों की सबसे बड़ी कमजोरी यह है कि इन्हें चलाने के लिए लगातार नए लोगों का पैसा चाहिए। जब नए निवेशक या सदस्य आने बंद हो जाते हैं, तो पुराने लोगों को भुगतान करने के लिए रकम नहीं बचती। योजना चलाने वाले लोग भुगतान रोक सकते हैं, कार्यालय बंद कर सकते हैं या संपर्क से बाहर हो सकते हैं। ऐसे में बाद में जुड़े लोगों को अपनी मूल रकम वापस मिलना भी मुश्किल हो जाता है।
MLM में नुकसान का कारण कुछ अलग हो सकता है। कई बार व्यक्ति बड़ी मात्रा में उत्पाद खरीद लेता है, लेकिन उन्हें बेच नहीं पाता। कुछ योजनाओं में अधिक कमीशन या ऊंचा स्तर पाने के लिए हर महीने एक निश्चित बिक्री या खरीद का लक्ष्य पूरा करना पड़ता है। ऐसे में विक्रेता अपनी जरूरत से ज्यादा सामान खरीद सकता है। इसके अलावा प्रचार, यात्रा, बैठकों और प्रशिक्षण पर भी पैसा खर्च होता है। यदि बिक्री से होने वाली कमाई इन खर्चों से कम है, तो व्यक्ति को घाटा होता है।
अमेरिका के फेडरल ट्रेड कमीशन (FTC) की 2024 की एक रिपोर्ट में 70 MLM कंपनियों के सार्वजनिक आय-विवरणों की समीक्षा की गई थी। उसमें पाया गया कि अधिकांश प्रतिभागियों को सालभर में एक हजार अमेरिकी डॉलर या उससे कम भुगतान मिला और कई लोगों को कोई भुगतान नहीं मिला। इस आंकड़े में प्रतिभागियों के सभी खर्च शामिल नहीं थे, इसलिए वास्तविक मुनाफा इससे भी कम हो सकता था। यह अमेरिकी कंपनियों के आंकड़ों पर आधारित अध्ययन है, भारत के सभी MLM कारोबारों का प्रतिनिधित्व नहीं करता, लेकिन यह दिखाता है कि प्रचार में दिखाई जाने वाली कमाई और आम प्रतिभागी की वास्तविक कमाई में बड़ा अंतर हो सकता है।
किसी पॉन्जी या पिरामिड स्कीम को पहचानने के संकेत क्या हैं?
सबसे बड़ा चेतावनी संकेत है बहुत कम जोखिम में असाधारण या पक्के मुनाफे का वादा। अगर कोई व्यक्ति कहता है कि एक निश्चित रकम लगाकर हर सप्ताह या हर महीने तय कमाई होगी और नुकसान की कोई संभावना नहीं है, तो सावधान हो जाना चाहिए। असली निवेश में जोखिम होता है और कोई भी भरोसेमंद संस्था बिना शर्त ऊंचे मुनाफे की गारंटी नहीं देती।
दूसरा संकेत है नए लोगों को जोड़ने पर जरूरत से ज्यादा जोर। अगर योजना में उत्पाद या सेवा बेचने से ज्यादा समय इस बात पर लगाया जाता है कि आप कितने नए सदस्य जोड़ सकते हैं, तो उसकी कमाई के मॉडल को ध्यान से जांचना चाहिए। इसी तरह अगर किसी को कमाई शुरू करने, ऊंचा स्तर पाने या बोनस लेने के लिए पहले बड़ी रकम जमा करनी पड़े या नियमित रूप से सामान खरीदना अनिवार्य हो, तो यह भी चिंता की बात है।
कंपनी की आय का स्रोत, उत्पादों की वास्तविक मांग, भुगतान की शर्तें और कमीशन का पूरा हिसाब समझे बिना पैसा नहीं लगाना चाहिए। अगर योजना चलाने वाले लोग लिखित दस्तावेज देने से बचते हैं, सवाल पूछने पर नाराज होते हैं या कहते हैं कि मौका केवल आज तक है, तो जल्दबाजी में फैसला न करें। किसी कंपनी का आकर्षक कार्यालय, वेबसाइट, सोशल मीडिया पर लोकप्रियता या कुछ लोगों के कमाई के दावे भी उसकी विश्वसनीयता का पक्का प्रमाण नहीं होते।
भारत में इन योजनाओं को लेकर क्या कानून है?
भारत में पिरामिड और धन-परिचालन योजनाओं पर रोक लगाने के लिए कानून मौजूद हैं। Prize Chits and Money Circulation Schemes (Banning) Act, 1978 के तहत धन-परिचालन योजनाओं को प्रतिबंधित किया गया है। इसके अलावा Banning of Unregulated Deposit Schemes Act, 2019 अविनियमित जमा योजनाओं को बढ़ावा देने और चलाने पर रोक लगाता है। इसका उद्देश्य ऐसी योजनाओं से लोगों की जमा रकम की सुरक्षा करना है, जिनके लिए कोई मान्य नियामकीय व्यवस्था नहीं है।
सीधे बिक्री के कारोबार के लिए सरकार ने Consumer Protection (Direct Selling) Rules, 2021 बनाए हैं। इन नियमों के तहत किसी डायरेक्ट सेलिंग कंपनी या विक्रेता को सीधे बिक्री के नाम पर पिरामिड या धन-परिचालन योजना चलाने की अनुमति नहीं है। नियमों में यह भी कहा गया है कि विक्रेताओं का नेटवर्क वस्तुओं या सेवाओं की बिक्री के उद्देश्य से होना चाहिए और नेटवर्क को मिलने वाला भुगतान उसी बिक्री से जुड़ा होना चाहिए। नियमों के तहत प्रवेश शुल्क या सदस्यता शुल्क लेना भी प्रतिबंधित है।
इन नियमों के अनुसार डायरेक्ट सेलिंग कंपनी को भारत में पंजीकृत कार्यालय, अपनी पहचान और उत्पादों की जानकारी वाली वेबसाइट, शिकायत निवारण व्यवस्था और विक्रेताओं के साथ लिखित अनुबंध जैसी शर्तों का पालन करना होता है। इसलिए किसी कंपनी से जुड़ने से पहले उसके दस्तावेज, वेबसाइट, उत्पाद, वापसी और धन-वापसी की शर्तें तथा शिकायत अधिकारी की जानकारी जांचनी चाहिए। केवल कंपनी का पंजीकरण या GST नंबर होना इस बात की गारंटी नहीं है कि उसका कमाई का मॉडल सही है या उसमें पैसा लगाना सुरक्षित है।
अगर आपने ऐसी किसी योजना में पैसा लगा दिया है तो क्या करें?
अगर आपको शक है कि आपने किसी धोखाधड़ी वाली योजना में पैसा लगाया है, तो सबसे पहले और पैसा जमा करना बंद करें। किसी भी अतिरिक्त भुगतान, नए सदस्य जोड़ने या रकम वापस पाने के नाम पर मांगी जा रही फीस से सावधान रहें। अपनी भुगतान रसीदें, बैंक या यूपीआई लेन-देन का विवरण, संदेश, ईमेल, विज्ञापन, अनुबंध और कंपनी के प्रतिनिधियों से हुई बातचीत के प्रमाण सुरक्षित रखें।
इसके बाद अपने बैंक या भुगतान सेवा प्रदाता को तुरंत सूचना दें और संबंधित पुलिस थाने या राज्य की आर्थिक अपराध शाखा (Economic Offences Wing) में शिकायत करें। भारतीय रिजर्व बैंक की सलाह के अनुसार ऐसी योजनाओं से जुड़ी शिकायत संबंधित राज्य पुलिस, आर्थिक अपराध शाखा या कॉरपोरेट कार्य मंत्रालय तक पहुंचाई जा सकती है। यदि धोखाधड़ी ऑनलाइन या डिजिटल भुगतान के माध्यम से हुई है, तो तुरंत 1930 हेल्पलाइन पर संपर्क करें और राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल पर भी शिकायत दर्ज करें। जितनी जल्दी शिकायत की जाएगी, भुगतान को रोकने या रकम का पता लगाने की संभावना उतनी बेहतर हो सकती है, हालांकि पैसा वापस मिलने की गारंटी नहीं होती।
इसलिए किसी भी योजना में पैसा लगाने या उससे जुड़ने से पहले उसके कारोबार और कमाई के मॉडल को समझना जरूरी है। अगर कमाई का बड़ा हिस्सा नए लोगों को जोड़ने पर निर्भर है, मुनाफे की गारंटी दी जा रही है या बिना वास्तविक बिक्री के कमीशन मिल रहा है, तो उससे दूरी बनाना बेहतर है। याद रखें, किसी योजना में शुरुआती लोगों को पैसा मिल जाना इस बात का प्रमाण नहीं है कि वह सुरक्षित या टिकाऊ है। असली सवाल यह है कि पैसा किसी वास्तविक कारोबार से कमाया जा रहा है या नए लोगों से जुटाकर पुराने लोगों को दिया जा रहा है।


