
TRENDING TAGS :
बीपी, डायबिटीज या सिरदर्द के नाम पर बीमा क्लेम खारिज नहीं कर सकती कंपनी, बीमारी छिपाने का देना होगा सबूत
Health Insurance Claim Rejection: बीपी, डायबिटीज या सिरदर्द के आधार पर बीमा क्लेम खारिज नहीं कर सकती कंपनी। दिल्ली उपभोक्ता आयोग ने बुजुर्ग को 4.71 लाख रुपये 6% ब्याज सहित और 40 हजार रुपये अतिरिक्त देने का आदेश दिया।
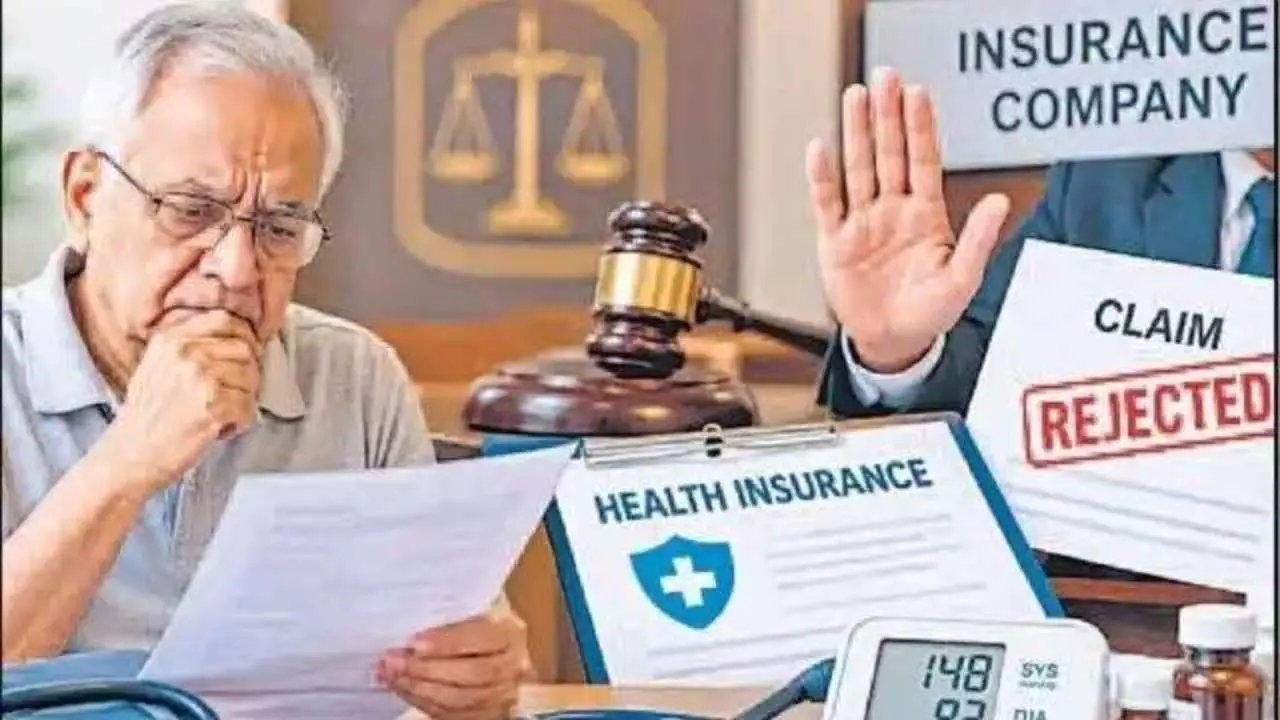
Health Insurance Claim Rejection (Image Credit-Social Media)
नई दिल्ली, 19 अक्टूबर 2026। स्वास्थ्य बीमा कराने के बाद बीमारी के इलाज का खर्च मिलने की उम्मीद रखने वाले लाखों लोगों के लिए दिल्ली के सेंट्रल जिला उपभोक्ता विवाद निवारण आयोग ने एक महत्वपूर्ण फैसला सुनाया है। आयोग ने स्पष्ट किया है कि उच्च रक्तचाप, मधुमेह, सिरदर्द या जोड़ों के दर्द जैसी सामान्य स्वास्थ्य समस्याओं का उल्लेख करके बीमा कंपनी किसी ग्राहक का दावा मनमाने ढंग से खारिज नहीं कर सकती। यदि कंपनी का आरोप है कि बीमाधारक को पॉलिसी लेने से पहले कोई बीमारी थी और उसने जानबूझकर उसकी जानकारी छिपाई, तो इस आरोप के समर्थन में विश्वसनीय साक्ष्य प्रस्तुत करना भी कंपनी की जिम्मेदारी है। केवल उपचार के दौरान दर्ज किसी बीमारी के उल्लेख या अनुमान के आधार पर यह निष्कर्ष नहीं निकाला जा सकता कि ग्राहक ने बीमा लेते समय महत्वपूर्ण तथ्य छिपाए थे।
65 वर्षीय यशपाल बहल के मामले में आयोग का फैसला
सेंट्रल जिला उपभोक्ता विवाद निवारण आयोग की अध्यक्ष दिव्या ज्योति जयपुरियार और सदस्य डॉ. रश्मि बंसल की पीठ ने 65 वर्षीय यशपाल बहल के स्वास्थ्य बीमा दावे से संबंधित विवाद की सुनवाई करते हुए यह निर्णय दिया। मामला चोलामंडलम एमएस जनरल इंश्योरेंस कंपनी से जुड़ा है। कंपनी ने पहले से उच्च रक्तचाप होने और उसकी जानकारी छिपाने का आरोप लगाते हुए बीमा दावा अस्वीकार कर दिया था। इसके बाद बीमाधारक की पॉलिसी भी रद्द कर दी गई। आयोग ने उपलब्ध साक्ष्यों का परीक्षण करने के बाद कंपनी के निर्णय को अनुचित पाया और उसे बीमा दावे की राशि ब्याज सहित चुकाने के निर्देश दिए।
2019 में ली थी स्वास्थ्य बीमा पॉलिसी
इस मामले की शुरुआत 21 अक्टूबर 2019 को हुई थी, जब यशपाल बहल ने अपने और अपनी पत्नी के लिए साढ़े सात लाख रुपये की स्वास्थ्य बीमा पॉलिसी ली थी। स्वास्थ्य बीमा का उद्देश्य बीमारी या अस्पताल में भर्ती होने की स्थिति में इलाज के खर्च से आर्थिक सुरक्षा प्राप्त करना था। लेकिन जुलाई 2021 में उपचार कराने के बाद जब उन्होंने बीमा कंपनी के समक्ष खर्च की प्रतिपूर्ति का दावा प्रस्तुत किया, तो भुगतान को लेकर विवाद उत्पन्न हो गया।
दो बार इलाज पर खर्च हुए 4.71 लाख रुपये
उपलब्ध विवरण के अनुसार, यशपाल बहल को 20 जुलाई से 23 जुलाई 2021 तक इलाज के दौरान 4,15,332 रुपये खर्च करने पड़े। इसके बाद 25 और 26 जुलाई को हुए उपचार पर 55,673 रुपये का अतिरिक्त खर्च आया। इस प्रकार दोनों उपचारों पर कुल 4,71,005 रुपये खर्च हुए। उन्होंने स्वास्थ्य बीमा पॉलिसी के अंतर्गत इस राशि के भुगतान का दावा किया, लेकिन बीमा कंपनी ने यह कहते हुए दावा खारिज कर दिया कि बीमाधारक पहले से उच्च रक्तचाप से पीड़ित थे और उन्होंने पॉलिसी लेते समय इसकी जानकारी नहीं दी थी।
बीमारी छिपाने के आरोप के समर्थन में नहीं मिले पर्याप्त दस्तावेज
बीमा कंपनी का दावा था कि यशपाल बहल को लगभग चार वर्ष से उच्च रक्तचाप की समस्या थी। इस आधार पर कंपनी ने इसे पहले से मौजूद बीमारी से संबंधित जानकारी छिपाने का मामला बताया। लेकिन आयोग के सामने कंपनी इस दावे के समर्थन में पर्याप्त पुराने चिकित्सकीय अभिलेख प्रस्तुत नहीं कर सकी। विशेष रूप से ऐसा कोई पुराना चिकित्सकीय पर्चा, जाँच रिपोर्ट या नियमित उपचार का रिकॉर्ड उपलब्ध नहीं कराया गया, जिससे यह स्थापित होता कि बीमाधारक को पॉलिसी लेने से पहले उच्च रक्तचाप की बीमारी होने की जानकारी थी और उन्होंने जानबूझकर उसे छिपाया था।
केवल अनुमान के आधार पर दावा खारिज नहीं किया जा सकता
यही तथ्य आयोग के निर्णय का महत्वपूर्ण आधार बना। पीठ ने माना कि किसी बीमारी के पहले से मौजूद होने का आरोप केवल अनुमान के आधार पर नहीं लगाया जा सकता। बीमा कंपनी को यह प्रमाणित करना होगा कि पॉलिसी लेते समय ग्राहक को संबंधित बीमारी की जानकारी थी और प्रस्ताव पत्र में पूछे गए महत्वपूर्ण प्रश्नों के उत्तर देते समय उसने जानबूझकर गलत जानकारी दी या आवश्यक तथ्य छिपाया। किसी व्यक्ति में बाद में उच्च रक्तचाप या अन्य स्वास्थ्य समस्या सामने आना अपने आप यह सिद्ध नहीं करता कि वह पॉलिसी लेने के समय भी उसी बीमारी से अवगत था।
सामान्य बीमारी और जानबूझकर जानकारी छिपाने में अंतर
आयोग ने सामान्य स्वास्थ्य समस्याओं और जानबूझकर बीमारी छिपाने के आरोप के बीच अंतर को महत्वपूर्ण माना। आधुनिक जीवनशैली में उच्च रक्तचाप, मधुमेह, सिरदर्द और जोड़ों के दर्द जैसी समस्याएँ व्यापक रूप से देखने को मिलती हैं। लेकिन केवल इस आधार पर कि किसी व्यक्ति को ऐसी स्वास्थ्य समस्या रही है, उसे बीमा अनुबंध का उल्लंघन करने वाला नहीं माना जा सकता। बीमारी की प्रकृति, उसका चिकित्सकीय इतिहास, पॉलिसी लेते समय ग्राहक की जानकारी, प्रस्ताव पत्र में पूछे गए प्रश्न और बीमा की शर्तें—इन सभी का परीक्षण आवश्यक है।
पहले से बीमारी होने पर जानकारी देना जरूरी
हालाँकि, इस फैसले का अर्थ यह नहीं है कि उच्च रक्तचाप या मधुमेह जैसी बीमारियाँ कभी भी पहले से मौजूद बीमारी की श्रेणी में नहीं आ सकतीं। यदि किसी व्यक्ति को पॉलिसी लेने से पहले ऐसी बीमारी का निदान हो चुका था, वह उसका नियमित उपचार करा रहा था और बीमा प्रस्ताव पत्र में उससे संबंधित स्पष्ट प्रश्न पूछा गया था, तो जानकारी देना आवश्यक हो सकता है। ऐसे मामलों में तथ्यों को जानबूझकर छिपाने के कानूनी परिणाम भी हो सकते हैं। आयोग का महत्वपूर्ण संदेश यह है कि बीमा कंपनी को बीमारी की जानकारी छिपाए जाने का आरोप प्रमाणित करना होगा; केवल बीमारी का नाम सामने आने से दावा खारिज करने का पर्याप्त आधार नहीं बन जाता।
12 नवंबर 2021 को पॉलिसी भी कर दी गई थी रद्द
यशपाल बहल के मामले में विवाद केवल बीमा दावे के भुगतान तक सीमित नहीं रहा। कंपनी ने दावा अस्वीकार करने के बाद 12 नवंबर 2021 को उनकी स्वास्थ्य बीमा पॉलिसी भी रद्द कर दी थी। आयोग ने इस कार्रवाई को भी अनुचित माना। स्वास्थ्य बीमा पॉलिसी रद्द होने से बीमाधारक को भविष्य में चिकित्सा खर्च की सुरक्षा को लेकर भी अनिश्चितता का सामना करना पड़ सकता है। विशेष रूप से वरिष्ठ नागरिकों के लिए ऐसी स्थिति गंभीर हो सकती है, क्योंकि उम्र बढ़ने के साथ चिकित्सा सेवाओं की आवश्यकता बढ़ सकती है और नई बीमा पॉलिसी लेना अलग शर्तों तथा खर्च के अधीन हो सकता है।
4.71 लाख रुपये के साथ छह प्रतिशत ब्याज देने का आदेश
आयोग ने चोलामंडलम एमएस जनरल इंश्योरेंस कंपनी को दोनों उपचारों पर खर्च हुए कुल 4,71,005 रुपये छह प्रतिशत वार्षिक ब्याज सहित चुकाने का आदेश दिया है। इसके अतिरिक्त मानसिक परेशानी के लिए 25 हजार रुपये और मुकदमे के खर्च के लिए 15 हजार रुपये देने के निर्देश दिए गए हैं। इस प्रकार मूल बीमा दावे और ब्याज के अतिरिक्त कंपनी को 40 हजार रुपये का भुगतान करना होगा। उपलब्ध विवरण में ब्याज की गणना किस तारीख से की जानी है, इसका स्पष्ट उल्लेख नहीं है। इसलिए अंतिम देय राशि आदेश में निर्धारित ब्याज अवधि के अनुसार तय होगी।
अस्पताल की रिपोर्ट में बीमारी का उल्लेख होना ही पर्याप्त नहीं
यह निर्णय स्वास्थ्य बीमा के एक ऐसे पहलू की ओर ध्यान दिलाता है, जिस पर अक्सर विवाद होता है। बीमा लेते समय ग्राहक प्रस्ताव पत्र में अपने स्वास्थ्य से संबंधित जानकारी देता है। बाद में अस्पताल में भर्ती होने या किसी बीमारी का इलाज कराने पर बीमा कंपनी उपचार के अभिलेखों की जाँच करती है। यदि अस्पताल की रिपोर्ट में किसी पुरानी स्वास्थ्य समस्या का उल्लेख मिलता है, तो कई बार यह प्रश्न उठता है कि क्या ग्राहक को पॉलिसी लेते समय उस बीमारी की जानकारी थी। लेकिन चिकित्सकीय दस्तावेज में किसी बीमारी का उल्लेख होना और बीमा लेते समय उसे जानबूझकर छिपाना दो अलग तथ्य हैं। इनके बीच संबंध स्थापित करने के लिए पर्याप्त साक्ष्य आवश्यक हैं।
बीमा लेते समय ग्राहक भी रखें इन बातों का ध्यान
स्वास्थ्य बीमा के मामले में ग्राहक की भी जिम्मेदारी होती है कि वह प्रस्ताव पत्र में पूछे गए प्रश्नों के सही और पूरे उत्तर दे। यदि किसी व्यक्ति को पहले से मधुमेह, उच्च रक्तचाप, हृदय रोग या अन्य बीमारी का चिकित्सकीय निदान हो चुका है, तो उसे संबंधित जानकारी नियमानुसार दर्ज करानी चाहिए। साथ ही पुरानी जाँच रिपोर्ट, चिकित्सकीय पर्चे और दवाओं से संबंधित अभिलेख सुरक्षित रखना उपयोगी होता है। इससे भविष्य में किसी विवाद की स्थिति में बीमारी के इतिहास और बीमा कंपनी को दी गई जानकारी के बारे में तथ्य स्पष्ट करने में सहायता मिल सकती है।
बीमा कंपनियों को भी साक्ष्यों के आधार पर लेना होगा निर्णय
इसी प्रकार बीमा कंपनियों की जिम्मेदारी है कि वे दावा खारिज करते समय संबंधित पॉलिसी की शर्तों और उपलब्ध चिकित्सकीय प्रमाणों का उचित परीक्षण करें। केवल अस्पष्ट टिप्पणी, अनुमान या पर्याप्त साक्ष्य के बिना किसी ग्राहक पर महत्वपूर्ण तथ्य छिपाने का आरोप लगाना विवाद का कारण बन सकता है। यदि बीमा कंपनी किसी दावे को अस्वीकार करती है, तो उसे अपने निर्णय का स्पष्ट आधार और संबंधित शर्तों की जानकारी देना आवश्यक है, ताकि ग्राहक उस निर्णय को समझ सके और जरूरत पड़ने पर उचित कानूनी उपाय अपना सके।
वरिष्ठ नागरिकों के लिए भी महत्वपूर्ण है यह फैसला
उपभोक्ता आयोग का यह फैसला विशेष रूप से वरिष्ठ नागरिकों के लिए महत्वपूर्ण है। उम्र बढ़ने के साथ विभिन्न स्वास्थ्य समस्याओं की आशंका बढ़ती है और चिकित्सा खर्च भी परिवार के बजट पर बड़ा बोझ डाल सकता है। ऐसी स्थिति में स्वास्थ्य बीमा का उद्देश्य वित्तीय सुरक्षा प्रदान करना है। यदि किसी वास्तविक दावे को बिना पर्याप्त प्रमाण के अस्वीकार कर दिया जाए, तो बीमाधारक को उपचार के खर्च के साथ लंबी कानूनी प्रक्रिया का सामना भी करना पड़ सकता है। यशपाल बहल के मामले में जुलाई 2021 में हुए इलाज का विवाद उपभोक्ता आयोग तक पहुँचा और कंपनी को ब्याज सहित भुगतान करने का आदेश दिया गया।
हर मामले का फैसला उसके तथ्यों और साक्ष्यों पर निर्भर
इस निर्णय से यह भी स्पष्ट होता है कि उपभोक्ता आयोग बीमा कंपनी के निर्णय का स्वतंत्र परीक्षण कर सकता है। यदि किसी ग्राहक को लगता है कि उसका दावा अनुचित आधार पर खारिज किया गया है, तो वह उपलब्ध शिकायत निवारण व्यवस्था और लागू कानूनी प्रक्रिया का सहारा ले सकता है। हालाँकि, प्रत्येक मामले का परिणाम उसके अपने तथ्यों, बीमा पॉलिसी की शर्तों, चिकित्सकीय अभिलेखों और प्रस्तुत साक्ष्यों पर निर्भर करेगा। किसी एक उपभोक्ता आयोग के निर्णय को सभी स्वास्थ्य बीमा दावों पर स्वतः लागू होने वाला सार्वभौमिक नियम नहीं माना जाना चाहिए।
बीमारी होना और उसे जानबूझकर छिपाना अलग-अलग बातें
दिल्ली के सेंट्रल जिला उपभोक्ता विवाद निवारण आयोग का यह फैसला स्वास्थ्य बीमा में पारदर्शिता और प्रमाण आधारित निर्णय की आवश्यकता को रेखांकित करता है। बीमा कंपनियों को वास्तविक तथ्यों के आधार पर दावों का परीक्षण करना चाहिए, जबकि ग्राहकों को पॉलिसी लेते समय अपने स्वास्थ्य से जुड़ी जानकारी ईमानदारी से देनी चाहिए। सबसे महत्वपूर्ण बात यह है कि किसी बीमारी का होना और उस बीमारी को जानबूझकर छिपाना एक ही बात नहीं है। यशपाल बहल के मामले में कंपनी इस अंतर को प्रमाणों के आधार पर स्थापित नहीं कर सकी और उसे बीमा दावा ब्याज सहित चुकाने का आदेश दिया गया। स्वास्थ्य बीमा कराने के बाद बीमारी के इलाज का खर्च मिलने की उम्मीद रखने वाले लाखों लोगों के लिए दिल्ली के सेंट्रल जिला उपभोक्ता विवाद निवारण आयोग ने एक महत्वपूर्ण फैसला सुनाया है। आयोग ने स्पष्ट किया है कि उच्च रक्तचाप, मधुमेह, सिरदर्द या जोड़ों के दर्द जैसी सामान्य स्वास्थ्य समस्याओं का उल्लेख करके बीमा कंपनी किसी ग्राहक का दावा मनमाने ढंग से खारिज नहीं कर सकती। यदि कंपनी का आरोप है कि बीमाधारक को पॉलिसी लेने से पहले कोई बीमारी थी और उसने जानबूझकर उसकी जानकारी छिपाई, तो इस आरोप के समर्थन में विश्वसनीय साक्ष्य प्रस्तुत करना भी कंपनी की जिम्मेदारी है। केवल उपचार के दौरान दर्ज किसी बीमारी के उल्लेख या अनुमान के आधार पर यह निष्कर्ष नहीं निकाला जा सकता कि ग्राहक ने बीमा लेते समय महत्वपूर्ण तथ्य छिपाए थे।
65 वर्षीय यशपाल बहल के मामले में आयोग का फैसला
सेंट्रल जिला उपभोक्ता विवाद निवारण आयोग की अध्यक्ष दिव्या ज्योति जयपुरियार और सदस्य डॉ. रश्मि बंसल की पीठ ने 65 वर्षीय यशपाल बहल के स्वास्थ्य बीमा दावे से संबंधित विवाद की सुनवाई करते हुए यह निर्णय दिया। मामला चोलामंडलम एमएस जनरल इंश्योरेंस कंपनी से जुड़ा है। कंपनी ने पहले से उच्च रक्तचाप होने और उसकी जानकारी छिपाने का आरोप लगाते हुए बीमा दावा अस्वीकार कर दिया था। इसके बाद बीमाधारक की पॉलिसी भी रद्द कर दी गई। आयोग ने उपलब्ध साक्ष्यों का परीक्षण करने के बाद कंपनी के निर्णय को अनुचित पाया और उसे बीमा दावे की राशि ब्याज सहित चुकाने के निर्देश दिए।
2019 में ली थी स्वास्थ्य बीमा पॉलिसी
इस मामले की शुरुआत 21 अक्टूबर 2019 को हुई थी, जब यशपाल बहल ने अपने और अपनी पत्नी के लिए साढ़े सात लाख रुपये की स्वास्थ्य बीमा पॉलिसी ली थी। स्वास्थ्य बीमा का उद्देश्य बीमारी या अस्पताल में भर्ती होने की स्थिति में इलाज के खर्च से आर्थिक सुरक्षा प्राप्त करना था। लेकिन जुलाई 2021 में उपचार कराने के बाद जब उन्होंने बीमा कंपनी के समक्ष खर्च की प्रतिपूर्ति का दावा प्रस्तुत किया, तो भुगतान को लेकर विवाद उत्पन्न हो गया।
दो बार इलाज पर खर्च हुए 4.71 लाख रुपये
उपलब्ध विवरण के अनुसार, यशपाल बहल को 20 जुलाई से 23 जुलाई 2021 तक इलाज के दौरान 4,15,332 रुपये खर्च करने पड़े। इसके बाद 25 और 26 जुलाई को हुए उपचार पर 55,673 रुपये का अतिरिक्त खर्च आया। इस प्रकार दोनों उपचारों पर कुल 4,71,005 रुपये खर्च हुए। उन्होंने स्वास्थ्य बीमा पॉलिसी के अंतर्गत इस राशि के भुगतान का दावा किया, लेकिन बीमा कंपनी ने यह कहते हुए दावा खारिज कर दिया कि बीमाधारक पहले से उच्च रक्तचाप से पीड़ित थे और उन्होंने पॉलिसी लेते समय इसकी जानकारी नहीं दी थी।
बीमारी छिपाने के आरोप के समर्थन में नहीं मिले पर्याप्त दस्तावेज
बीमा कंपनी का दावा था कि यशपाल बहल को लगभग चार वर्ष से उच्च रक्तचाप की समस्या थी। इस आधार पर कंपनी ने इसे पहले से मौजूद बीमारी से संबंधित जानकारी छिपाने का मामला बताया। लेकिन आयोग के सामने कंपनी इस दावे के समर्थन में पर्याप्त पुराने चिकित्सकीय अभिलेख प्रस्तुत नहीं कर सकी। विशेष रूप से ऐसा कोई पुराना चिकित्सकीय पर्चा, जाँच रिपोर्ट या नियमित उपचार का रिकॉर्ड उपलब्ध नहीं कराया गया, जिससे यह स्थापित होता कि बीमाधारक को पॉलिसी लेने से पहले उच्च रक्तचाप की बीमारी होने की जानकारी थी और उन्होंने जानबूझकर उसे छिपाया था।
केवल अनुमान के आधार पर दावा खारिज नहीं किया जा सकता
यही तथ्य आयोग के निर्णय का महत्वपूर्ण आधार बना। पीठ ने माना कि किसी बीमारी के पहले से मौजूद होने का आरोप केवल अनुमान के आधार पर नहीं लगाया जा सकता। बीमा कंपनी को यह प्रमाणित करना होगा कि पॉलिसी लेते समय ग्राहक को संबंधित बीमारी की जानकारी थी और प्रस्ताव पत्र में पूछे गए महत्वपूर्ण प्रश्नों के उत्तर देते समय उसने जानबूझकर गलत जानकारी दी या आवश्यक तथ्य छिपाया। किसी व्यक्ति में बाद में उच्च रक्तचाप या अन्य स्वास्थ्य समस्या सामने आना अपने आप यह सिद्ध नहीं करता कि वह पॉलिसी लेने के समय भी उसी बीमारी से अवगत था।
सामान्य बीमारी और जानबूझकर जानकारी छिपाने में अंतर
आयोग ने सामान्य स्वास्थ्य समस्याओं और जानबूझकर बीमारी छिपाने के आरोप के बीच अंतर को महत्वपूर्ण माना। आधुनिक जीवनशैली में उच्च रक्तचाप, मधुमेह, सिरदर्द और जोड़ों के दर्द जैसी समस्याएँ व्यापक रूप से देखने को मिलती हैं। लेकिन केवल इस आधार पर कि किसी व्यक्ति को ऐसी स्वास्थ्य समस्या रही है, उसे बीमा अनुबंध का उल्लंघन करने वाला नहीं माना जा सकता। बीमारी की प्रकृति, उसका चिकित्सकीय इतिहास, पॉलिसी लेते समय ग्राहक की जानकारी, प्रस्ताव पत्र में पूछे गए प्रश्न और बीमा की शर्तें—इन सभी का परीक्षण आवश्यक है।
पहले से बीमारी होने पर जानकारी देना जरूरी
हालाँकि, इस फैसले का अर्थ यह नहीं है कि उच्च रक्तचाप या मधुमेह जैसी बीमारियाँ कभी भी पहले से मौजूद बीमारी की श्रेणी में नहीं आ सकतीं। यदि किसी व्यक्ति को पॉलिसी लेने से पहले ऐसी बीमारी का निदान हो चुका था, वह उसका नियमित उपचार करा रहा था और बीमा प्रस्ताव पत्र में उससे संबंधित स्पष्ट प्रश्न पूछा गया था, तो जानकारी देना आवश्यक हो सकता है। ऐसे मामलों में तथ्यों को जानबूझकर छिपाने के कानूनी परिणाम भी हो सकते हैं। आयोग का महत्वपूर्ण संदेश यह है कि बीमा कंपनी को बीमारी की जानकारी छिपाए जाने का आरोप प्रमाणित करना होगा; केवल बीमारी का नाम सामने आने से दावा खारिज करने का पर्याप्त आधार नहीं बन जाता।
12 नवंबर 2021 को पॉलिसी भी कर दी गई थी रद्द
यशपाल बहल के मामले में विवाद केवल बीमा दावे के भुगतान तक सीमित नहीं रहा। कंपनी ने दावा अस्वीकार करने के बाद 12 नवंबर 2021 को उनकी स्वास्थ्य बीमा पॉलिसी भी रद्द कर दी थी। आयोग ने इस कार्रवाई को भी अनुचित माना। स्वास्थ्य बीमा पॉलिसी रद्द होने से बीमाधारक को भविष्य में चिकित्सा खर्च की सुरक्षा को लेकर भी अनिश्चितता का सामना करना पड़ सकता है। विशेष रूप से वरिष्ठ नागरिकों के लिए ऐसी स्थिति गंभीर हो सकती है, क्योंकि उम्र बढ़ने के साथ चिकित्सा सेवाओं की आवश्यकता बढ़ सकती है और नई बीमा पॉलिसी लेना अलग शर्तों तथा खर्च के अधीन हो सकता है।
4.71 लाख रुपये के साथ छह प्रतिशत ब्याज देने का आदेश
आयोग ने चोलामंडलम एमएस जनरल इंश्योरेंस कंपनी को दोनों उपचारों पर खर्च हुए कुल 4,71,005 रुपये छह प्रतिशत वार्षिक ब्याज सहित चुकाने का आदेश दिया है। इसके अतिरिक्त मानसिक परेशानी के लिए 25 हजार रुपये और मुकदमे के खर्च के लिए 15 हजार रुपये देने के निर्देश दिए गए हैं। इस प्रकार मूल बीमा दावे और ब्याज के अतिरिक्त कंपनी को 40 हजार रुपये का भुगतान करना होगा। उपलब्ध विवरण में ब्याज की गणना किस तारीख से की जानी है, इसका स्पष्ट उल्लेख नहीं है। इसलिए अंतिम देय राशि आदेश में निर्धारित ब्याज अवधि के अनुसार तय होगी।
अस्पताल की रिपोर्ट में बीमारी का उल्लेख होना ही पर्याप्त नहीं
यह निर्णय स्वास्थ्य बीमा के एक ऐसे पहलू की ओर ध्यान दिलाता है, जिस पर अक्सर विवाद होता है। बीमा लेते समय ग्राहक प्रस्ताव पत्र में अपने स्वास्थ्य से संबंधित जानकारी देता है। बाद में अस्पताल में भर्ती होने या किसी बीमारी का इलाज कराने पर बीमा कंपनी उपचार के अभिलेखों की जाँच करती है। यदि अस्पताल की रिपोर्ट में किसी पुरानी स्वास्थ्य समस्या का उल्लेख मिलता है, तो कई बार यह प्रश्न उठता है कि क्या ग्राहक को पॉलिसी लेते समय उस बीमारी की जानकारी थी। लेकिन चिकित्सकीय दस्तावेज में किसी बीमारी का उल्लेख होना और बीमा लेते समय उसे जानबूझकर छिपाना दो अलग तथ्य हैं। इनके बीच संबंध स्थापित करने के लिए पर्याप्त साक्ष्य आवश्यक हैं।
बीमा लेते समय ग्राहक भी रखें इन बातों का ध्यान
स्वास्थ्य बीमा के मामले में ग्राहक की भी जिम्मेदारी होती है कि वह प्रस्ताव पत्र में पूछे गए प्रश्नों के सही और पूरे उत्तर दे। यदि किसी व्यक्ति को पहले से मधुमेह, उच्च रक्तचाप, हृदय रोग या अन्य बीमारी का चिकित्सकीय निदान हो चुका है, तो उसे संबंधित जानकारी नियमानुसार दर्ज करानी चाहिए। साथ ही पुरानी जाँच रिपोर्ट, चिकित्सकीय पर्चे और दवाओं से संबंधित अभिलेख सुरक्षित रखना उपयोगी होता है। इससे भविष्य में किसी विवाद की स्थिति में बीमारी के इतिहास और बीमा कंपनी को दी गई जानकारी के बारे में तथ्य स्पष्ट करने में सहायता मिल सकती है।
बीमा कंपनियों को भी साक्ष्यों के आधार पर लेना होगा निर्णय
इसी प्रकार बीमा कंपनियों की जिम्मेदारी है कि वे दावा खारिज करते समय संबंधित पॉलिसी की शर्तों और उपलब्ध चिकित्सकीय प्रमाणों का उचित परीक्षण करें। केवल अस्पष्ट टिप्पणी, अनुमान या पर्याप्त साक्ष्य के बिना किसी ग्राहक पर महत्वपूर्ण तथ्य छिपाने का आरोप लगाना विवाद का कारण बन सकता है। यदि बीमा कंपनी किसी दावे को अस्वीकार करती है, तो उसे अपने निर्णय का स्पष्ट आधार और संबंधित शर्तों की जानकारी देना आवश्यक है, ताकि ग्राहक उस निर्णय को समझ सके और जरूरत पड़ने पर उचित कानूनी उपाय अपना सके।
वरिष्ठ नागरिकों के लिए भी महत्वपूर्ण है यह फैसला
उपभोक्ता आयोग का यह फैसला विशेष रूप से वरिष्ठ नागरिकों के लिए महत्वपूर्ण है। उम्र बढ़ने के साथ विभिन्न स्वास्थ्य समस्याओं की आशंका बढ़ती है और चिकित्सा खर्च भी परिवार के बजट पर बड़ा बोझ डाल सकता है। ऐसी स्थिति में स्वास्थ्य बीमा का उद्देश्य वित्तीय सुरक्षा प्रदान करना है। यदि किसी वास्तविक दावे को बिना पर्याप्त प्रमाण के अस्वीकार कर दिया जाए, तो बीमाधारक को उपचार के खर्च के साथ लंबी कानूनी प्रक्रिया का सामना भी करना पड़ सकता है। यशपाल बहल के मामले में जुलाई 2021 में हुए इलाज का विवाद उपभोक्ता आयोग तक पहुँचा और कंपनी को ब्याज सहित भुगतान करने का आदेश दिया गया।
हर मामले का फैसला उसके तथ्यों और साक्ष्यों पर निर्भर
इस निर्णय से यह भी स्पष्ट होता है कि उपभोक्ता आयोग बीमा कंपनी के निर्णय का स्वतंत्र परीक्षण कर सकता है। यदि किसी ग्राहक को लगता है कि उसका दावा अनुचित आधार पर खारिज किया गया है, तो वह उपलब्ध शिकायत निवारण व्यवस्था और लागू कानूनी प्रक्रिया का सहारा ले सकता है। हालाँकि, प्रत्येक मामले का परिणाम उसके अपने तथ्यों, बीमा पॉलिसी की शर्तों, चिकित्सकीय अभिलेखों और प्रस्तुत साक्ष्यों पर निर्भर करेगा। किसी एक उपभोक्ता आयोग के निर्णय को सभी स्वास्थ्य बीमा दावों पर स्वतः लागू होने वाला सार्वभौमिक नियम नहीं माना जाना चाहिए।
बीमारी होना और उसे जानबूझकर छिपाना अलग-अलग बातें
दिल्ली के सेंट्रल जिला उपभोक्ता विवाद निवारण आयोग का यह फैसला स्वास्थ्य बीमा में पारदर्शिता और प्रमाण आधारित निर्णय की आवश्यकता को रेखांकित करता है। बीमा कंपनियों को वास्तविक तथ्यों के आधार पर दावों का परीक्षण करना चाहिए, जबकि ग्राहकों को पॉलिसी लेते समय अपने स्वास्थ्य से जुड़ी जानकारी ईमानदारी से देनी चाहिए। सबसे महत्वपूर्ण बात यह है कि किसी बीमारी का होना और उस बीमारी को जानबूझकर छिपाना एक ही बात नहीं है। यशपाल बहल के मामले में कंपनी इस अंतर को प्रमाणों के आधार पर स्थापित नहीं कर सकी और उसे बीमा दावा ब्याज सहित चुकाने का आदेश दिया गया।


