
TRENDING TAGS :
Visa Travel Insurance: ट्रैवल इंश्योरेंस क्यों जरूरी है? वीजा में इसकी शर्त, फायदे और नुकसान समझें
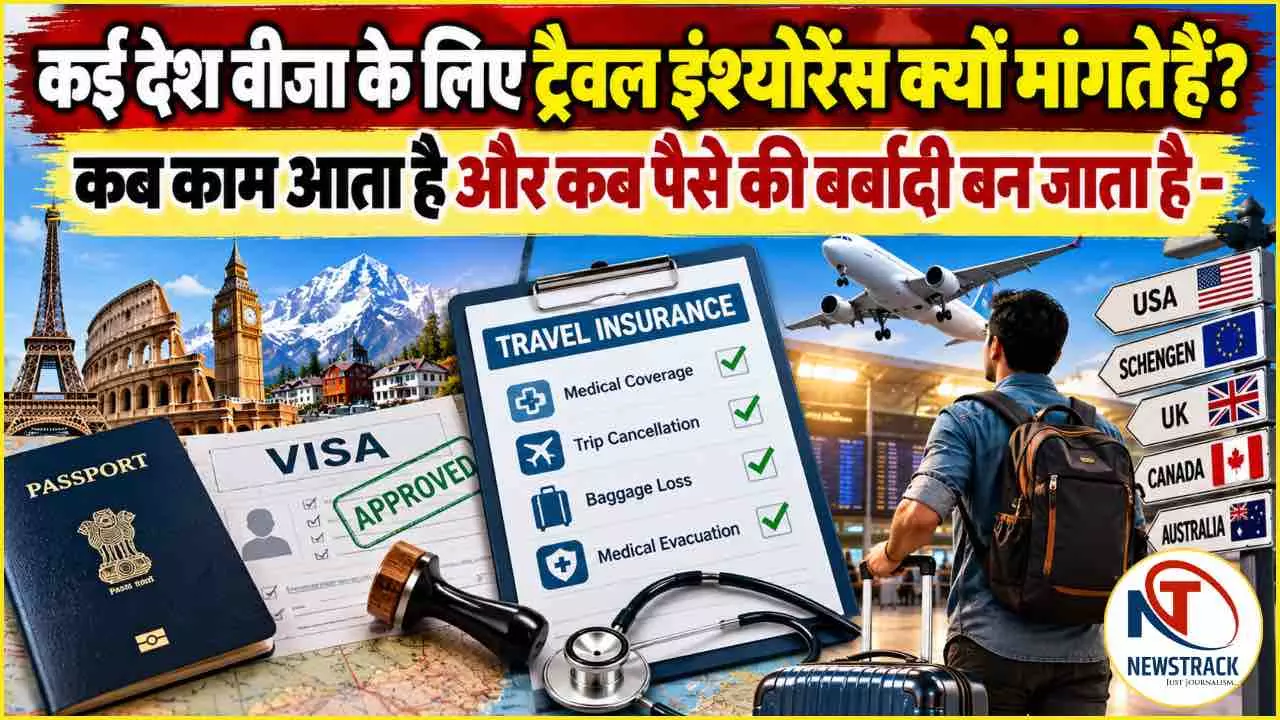
Schengen Visa Travel Insurance: कई देश वीजा के लिए ट्रैवल इंश्योरेंस क्यों अनिवार्य करते हैं? जानिए शेंगेन वीजा में 30 हजार यूरो की मेडिकल कवर शर्त, मेडिकल इमरजेंसी, मेडिकल निकासी, बैगेज, ट्रिप कैंसलेशन और कब ट्रैवल इंश्योरेंस अनावश्यक खर्च बन सकता है।
Schengen Visa Travel Insurance Explained in Hindi
Schengen Visa Travel Insurance: विदेश यात्रा की तैयारी में टिकट, होटल और वीजा पर हजारों या लाखों रुपये खर्च करने के बाद ट्रैवल इंश्योरेंस का कुछ हजार रुपये का प्रीमियम कई लोगों को अतिरिक्त खर्च लगता है। खासकर तब, जब पूरी यात्रा बिना किसी दुर्घटना, बीमारी, उड़ान रद्द होने या सामान खोने की परेशानी के पूरी हो जाए। घर लौटने के बाद स्वाभाविक सवाल उठता है, आखिर बीमा के पैसे दिए ही क्यों थे?
लेकिन ट्रैवल इंश्योरेंस का मकसद यह नहीं है कि हर यात्रा में आपको किसी न किसी रूप में पैसे वापस मिलें। इसका असली काम ऐसे जोखिम से बचाना है जिसकी संभावना भले कम हो, लेकिन अगर वह घटना हो जाए तो नुकसान इतना बड़ा हो सकता है कि उसे अपनी जेब से संभालना मुश्किल हो जाए। विदेश में अचानक अस्पताल में भर्ती होना, गंभीर दुर्घटना, चिकित्सकीय रूप से दूसरे शहर या देश ले जाने की जरूरत पड़ना, यात्रा बीच में छोड़कर वापस लौटना या पहले से चुकाए गए बड़े यात्रा खर्च का किसी मान्य कारण से डूब जाना ऐसी ही घटनाएं हैं। यही वजह है कि कुछ देश ट्रैवल इंश्योरेंस को यात्री की निजी पसंद नहीं मानते, बल्कि वीजा की शर्त बना देते हैं।
वीजा देने वाले देश को आपके बीमे से क्या मतलब है?
सरकार का नजरिया यात्री से थोड़ा अलग होता है। मान लीजिए कोई विदेशी पर्यटक किसी देश में पहुंचता है और अचानक उसे दिल का दौरा पड़ जाता है। उसे एम्बुलेंस, आपात उपचार, ऑपरेशन और कई दिनों तक अस्पताल में रहने की जरूरत पड़ती है। अगर उसके पास पर्याप्त पैसा या मान्य चिकित्सा बीमा नहीं है तो इलाज का खर्च कौन उठाएगा, यह सवाल सामने आता है। स्थिति और गंभीर तब हो सकती है जब मरीज को ऐसे अस्पताल में ले जाना पड़े जहां बेहतर इलाज उपलब्ध हो या उसे विशेष विमान से उसके देश वापस भेजना पड़े। मृत्यु की स्थिति में पार्थिव शरीर को स्वदेश भेजने का खर्च भी सामने आ सकता है। इसलिए यात्रा चिकित्सा बीमा का उद्देश्य सिर्फ अस्पताल का बिल चुकाना नहीं है। इसमें आपात चिकित्सा, अस्पताल में भर्ती, चिकित्सकीय निकासी और कुछ परिस्थितियों में मृत्यु के बाद स्वदेश वापसी जैसे बड़े खर्चों को भी शामिल किया जा सकता है। सरकार के लिए बीमा की शर्त का एक कारण यह है कि विदेशी यात्री किसी गंभीर चिकित्सा संकट में पड़ने पर पूरी तरह सार्वजनिक व्यवस्था पर निर्भर न हो।
शेंगेन वीजा में 30 हजार यूरो की शर्त क्यों है?
शेंगेन क्षेत्र (यूरोपीय देश) इसका सबसे स्पष्ट उदाहरण है। अल्पकालिक शेंगेन वीजा के लिए यात्रा चिकित्सा बीमा जरूरी है। बीमा को यात्रा के पूरे क्षेत्र और पूरी अवधि के लिए मान्य होना चाहिए और इसमें कम से कम 30,000 यूरो की चिकित्सा सुरक्षा होनी चाहिए। इसमें आपात चिकित्सा, आपात अस्पताल उपचार और चिकित्सकीय कारणों से स्वदेश वापसी से जुड़े खर्च शामिल होने चाहिए। मृत्यु की स्थिति में भी स्वदेश वापसी से जुड़े खर्च को सुरक्षा में शामिल किया जाता है। इसलिए शेंगेन वीजा के लिए मांगा गया बीमा केवल कागज पूरा करने की औपचारिकता नहीं है। इसके पीछे यह विचार है कि अगर विदेशी यात्री को गंभीर चिकित्सा समस्या होती है तो उसके इलाज और आवश्यक वापसी के लिए पहले से वित्तीय व्यवस्था मौजूद हो।
दिलचस्प बात यह भी है कि यूरोपीय स्तर पर इस बीमा शर्त की उपयोगिता और व्यावहारिक सीमाओं पर चर्चा हो चुकी है। इसे हटाने का प्रस्ताव भी सामने आया था, लेकिन शेंगेन व्यवस्था में यह आवश्यकता बनी रही। इससे एक महत्वपूर्ण बात समझ आती है: वीजा के लिए जरूरी बीमा और यात्री के लिए सबसे उपयोगी बीमा, दोनों हमेशा एक ही चीज नहीं होते।
ट्रैवल इंश्योरेंस और हेल्थ इंश्योरेंस एक नहीं हैं
भारत में किसी व्यक्ति के पास 10 या 20 लाख रुपये का स्वास्थ्य बीमा है तो इसका मतलब यह नहीं है कि विदेश में अस्पताल जाने पर वही पॉलिसी अपने आप भुगतान करेगी। यह पूरी तरह पॉलिसी की शर्तों पर निर्भर करता है। घरेलू स्वास्थ्य बीमा और अंतरराष्ट्रीय यात्रा बीमा का क्षेत्र अलग हो सकता है। ट्रैवल इंश्योरेंस में चिकित्सा खर्च के अलावा यात्रा से जुड़े कई दूसरे जोखिम भी शामिल हो सकते हैं। इनमें उड़ान में लंबी देरी, यात्रा रद्द होना, यात्रा बीच में खत्म करना, सामान खोना या देर से मिलना, पासपोर्ट खोना और कुछ योजनाओं में दूसरे व्यक्ति या संपत्ति को हुए नुकसान की जिम्मेदारी भी शामिल हो सकती है। इसलिए केवल यह देखकर संतुष्ट होना कि आपके पास पहले से स्वास्थ्य बीमा है, पर्याप्त नहीं है। यह देखना जरूरी है कि वह विदेश में किस सीमा तक काम करता है।
सबसे बड़ा जोखिम मेडिकल निकासी भी हो सकती है
मान लीजिए आप किसी दूरदराज के द्वीप, पहाड़ी इलाके या ऐसे स्थान पर हैं जहां आपकी बीमारी का जरूरी इलाज उपलब्ध नहीं है। तब समस्या सिर्फ अस्पताल के खर्च की नहीं रह जाती। आपको बेहतर चिकित्सा सुविधा वाले दूसरे शहर तक ले जाना पड़ सकता है या गंभीर स्थिति में विशेष विमान से अपने देश वापस भेजना पड़ सकता है। चिकित्सकीय निकासी का खर्च सामान्य विमान टिकट जैसा नहीं होता। अमेरिकी विदेश विभाग के अनुसार, कुछ परिस्थितियों में विशेष एयर एम्बुलेंस से अमेरिका लौटाने का खर्च लगभग 20,000 से 200,000 डॉलर तक पहुंच सकता है। भारत लौटाने का खर्च अलग हो सकता है, लेकिन यह उदाहरण बताता है कि ऐसी आपात स्थिति कितनी महंगी हो सकती है। इसीलिए ट्रैवल इंश्योरेंस खरीदते समय केवल अस्पताल में इलाज की सीमा नहीं, बल्कि चिकित्सकीय निकासी की सीमा और शर्तें भी देखना जरूरी है।
असली फायदा तब समझ आता है जब विदेश में अचानक अस्पताल जाना पड़े
मान लीजिए चार लोगों का परिवार अमेरिका घूमने गया है। यात्रा 10 दिन की है और सभी लोग स्वस्थ हैं। बहुत संभव है कि यात्रा पूरी तरह सामान्य रहे और बीमा का दावा करने की जरूरत ही न पड़े। लेकिन अगर परिवार के किसी सदस्य को अपेंडिसाइटिस, गंभीर संक्रमण, हड्डी टूटने या हृदय संबंधी आपात स्थिति के कारण अस्पताल जाना पड़ जाए तो कुछ ही घंटों में पूरा आर्थिक हिसाब बदल सकता है। विदेश में इलाज की लागत इतनी ज्यादा हो सकती है कि कुछ हजार रुपये का बीमा प्रीमियम उसके सामने बहुत छोटा खर्च लगे। यही बीमा का मूल सिद्धांत है। आप इस उम्मीद में बीमा नहीं खरीदते कि दुर्घटना जरूर होगी। आप उस बड़े आर्थिक जोखिम को किसी बीमा कंपनी के पास स्थानांतरित करते हैं जिसे अचानक सामने आने पर अकेले उठाना मुश्किल हो सकता है। इसलिए ट्रैवल इंश्योरेंस को इस आधार पर नहीं आंकना चाहिए कि यात्रा खत्म होने पर आपको प्रीमियम के बदले कितना पैसा वापस मिला।
यात्रा पर पहले से लाखों रुपये खर्च किए हैं तो दूसरा जोखिम भी है
मान लीजिए आपने परिवार के साथ विदेश यात्रा के लिए विमान टिकट, होटल, क्रूज और दूसरी बुकिंग पर तीन लाख रुपये पहले ही खर्च कर दिए। इनमें से काफी खर्च वापस मिलने वाला नहीं है। यात्रा से दो दिन पहले ऐसी गंभीर बीमारी हो जाती है जो आपकी पॉलिसी में मान्य कारण है और आपको यात्रा रद्द करनी पड़ती है। अगर पॉलिसी में उपयुक्त यात्रा रद्दीकरण सुरक्षा है तो गैर-वापसी योग्य खर्च का पात्र हिस्सा वापस मिल सकता है। लेकिन यहां एक बड़ी गलतफहमी होती है।
ट्रिप कैंसलेशन कवर का मतलब यह नहीं है कि जब मन हुआ यात्रा रद्द की और कंपनी ने पैसे लौटा दिए। भुगतान आमतौर पर पॉलिसी में पहले से बताए गए कारणों पर निर्भर करता है। बीमारी, चोट या दूसरी घटनाओं की अपनी शर्तें हो सकती हैं। इसलिए बीमा खरीदते समय सिर्फ यह देखना पर्याप्त नहीं कि उसमें यात्रा रद्द होने का कवर है। यह भी देखना होगा कि किन परिस्थितियों में वह कवर लागू होगा।
सामान खोने पर बीमा उतना आसान नहीं जितना विज्ञापन में दिखता है
ट्रैवल इंश्योरेंस का सबसे दिखाई देने वाला फायदा अक्सर खोया हुआ सामान होता है। लेकिन केवल बैगेज कवर देखकर महंगा बीमा खरीदना हमेशा समझदारी नहीं होती। मान लीजिए आपके बैग में डेढ़ लाख रुपये का कैमरा था और पॉलिसी में सामान के लिए दो लाख रुपये की सुरक्षा लिखी है। इसका यह मतलब जरूरी नहीं कि कैमरा खोने पर आपको पूरे डेढ़ लाख रुपये मिल जाएंगे। महंगे इलेक्ट्रॉनिक सामान के लिए अलग सीमा हो सकती है। प्रति वस्तु अधिकतम भुगतान, मूल्य में कटौती, जरूरी दस्तावेज और एयरलाइन के सामने पहले दावा करने जैसी शर्तें भी हो सकती हैं। इसी तरह सामान कुछ घंटे देर से मिलने पर भी पूरी बीमा राशि नहीं मिलती। कई पॉलिसियों में देरी की न्यूनतम अवधि और जरूरी सामान खरीदने पर वास्तविक खर्च जैसी शर्तें होती हैं। यानी ट्रैवल इंश्योरेंस की सबसे बड़ी ताकत अक्सर कपड़े या सूटकेस के नुकसान से ज्यादा बड़े चिकित्सा और यात्रा-विघटन जोखिम में होती है।
पहले से बीमारी है तो सिर्फ बड़ी बीमा राशि देखकर खुश न हों
मान लीजिए किसी व्यक्ति को पहले से हृदय रोग है और विदेश में उसी से जुड़ी समस्या हो गई। यहां सिर्फ यह देखना पर्याप्त नहीं है कि पॉलिसी में 50 लाख रुपये का चिकित्सा कवर है। सबसे पहले यह देखना होगा कि पहले से मौजूद बीमारी के बारे में पॉलिसी क्या कहती है। कुछ पॉलिसियां ऐसी बीमारी को पूरी तरह बाहर रख सकती हैं। कुछ में केवल जान बचाने वाली आपात स्थिति तक सीमित सुरक्षा हो सकती है और कुछ योजनाओं में विशेष शर्त या अतिरिक्त प्रीमियम के साथ सुरक्षा उपलब्ध हो सकती है। इसीलिए उम्र और स्वास्थ्य की स्थिति के हिसाब से बीमा की उपयोगिता बदल जाती है। 25 साल के स्वस्थ यात्री और 70 साल के व्यक्ति के लिए कागज पर समान बीमा राशि हो सकती है, लेकिन दोनों के लिए सबसे महत्वपूर्ण शर्तें अलग हो सकती हैं। बुजुर्ग यात्री के मामले में पहले से मौजूद बीमारी, चिकित्सा सुरक्षा की सीमा और चिकित्सकीय निकासी जैसी चीजें बैगेज कवर से ज्यादा महत्वपूर्ण हो सकती हैं।
स्कीइंग या स्कूबा डाइविंग कर रहे हैं तो सामान्य बीमा काफी नहीं
विदेश यात्रा में कई लोग घूमने के साथ साहसिक गतिविधियां भी करते हैं। स्कीइंग, स्कूबा डाइविंग, पर्वतारोहण, पैराग्लाइडिंग या दूसरी जोखिम वाली गतिविधियों के मामले में विशेष सावधानी जरूरी है। हर सामान्य यात्रा बीमा इन गतिविधियों को अपने आप शामिल नहीं करता। अगर दुर्घटना उसी गतिविधि के दौरान हुई जिसे पॉलिसी ने बाहर रखा है तो लाखों रुपये की चिकित्सा सुरक्षा लिखी होने के बावजूद दावा अस्वीकार हो सकता है। इसलिए बीमा लेते समय असली सवाल सिर्फ यह नहीं होना चाहिए कि कवर कितने लाख रुपये का है। सवाल यह भी होना चाहिए कि जिस यात्रा और गतिविधि के लिए आप जा रहे हैं, उसमें यह पॉलिसी वास्तव में काम करेगी या नहीं।
कब ट्रैवल इंश्योरेंस पैसे की बर्बादी बन सकता है?
ट्रैवल इंश्योरेंस अपने आप में पैसे की बर्बादी नहीं है। समस्या तब होती है जब आप गलत बीमा लेते हैं या एक ही जोखिम के लिए बार-बार भुगतान करते हैं। मान लीजिए आपके क्रेडिट कार्ड में पहले से यात्रा दुर्घटना, उड़ान में देरी और सामान की सुरक्षा है। आपके स्वास्थ्य बीमे में पर्याप्त अंतरराष्ट्रीय आपात चिकित्सा सुरक्षा भी मौजूद है और आपकी विमान टिकट पूरी तरह वापसी योग्य है। इसके बाद आपने ऐसी ट्रैवल पॉलिसी खरीद ली जिसमें लगभग वही सुविधाएं फिर से मिल रही हैं। ऐसी स्थिति में आपने कोई बड़ा नया जोखिम सुरक्षित नहीं किया, बल्कि काफी हद तक दोहरी सुरक्षा खरीद ली।
इसी तरह बहुत छोटी और कम लागत वाली ऐसी यात्रा जिसमें टिकट और होटल पूरी तरह वापसी योग्य हैं, उसमें बहुत महंगी पॉलिसी का आर्थिक फायदा सीमित हो सकता है, खासकर तब जब आप छोटे नुकसान को खुद आसानी से उठा सकते हों। बीमा का सबसे अच्छा उपयोग उन जोखिमों में होता है जिनका नुकसान आपके लिए आर्थिक रूप से भारी हो सकता है। एक और स्थिति है, सिर्फ वीजा की औपचारिकता पूरी करने के लिए सबसे सस्ती पॉलिसी खरीद लेना। वह कागज पर वीजा की शर्त पूरी कर सकती है, लेकिन जरूरी नहीं कि गंभीर चिकित्सा आपात स्थिति या आपकी यात्रा की वास्तविक जरूरतों में उतनी ही उपयोगी हो।
सबसे सस्ता बीमा हमेशा सबसे सस्ता फैसला नहीं होता
मान लीजिए एक पॉलिसी 700 रुपये की है और दूसरी 1,800 रुपये की। पहली में चिकित्सा सुरक्षा बड़ी दिखाई देती है, लेकिन पहले से मौजूद बीमारी लगभग पूरी तरह बाहर है, चिकित्सकीय निकासी की शर्त सीमित है और अस्पताल में पहले खुद भुगतान करके बाद में दावा करना पड़ सकता है।
दूसरी पॉलिसी का प्रीमियम 1,100 रुपये ज्यादा है, लेकिन उसमें आपकी जरूरत के मुताबिक चिकित्सकीय निकासी और अस्पताल के साथ सीधे भुगतान की बेहतर व्यवस्था है। अगर कुछ नहीं हुआ तो दोनों पॉलिसियों में पैसे खर्च होंगे। लेकिन अगर गंभीर आपात स्थिति आ गई तो सस्ता प्रीमियम जरूरी नहीं कि सस्ता साबित हो। विदेश में इलाज के समय यह भी महत्वपूर्ण है कि बीमा कंपनी अस्पताल को सीधे भुगतान करती है या यात्री को पहले अपनी जेब से खर्च करना होगा। दोनों व्यवस्थाओं में बड़ा अंतर हो सकता है।
एक करोड़ रुपये का कवर देखकर फैसला न करें
ट्रैवल इंश्योरेंस में सबसे आकर्षक चीज अक्सर बड़ी बीमा राशि होती है। 50 लाख, एक करोड़ या उससे ज्यादा का कवर देखकर लगता है कि पॉलिसी मजबूत होगी। लेकिन वास्तविक उपयोगिता उस बड़ी संख्या के नीचे लिखी शर्तों में छिपी होती है। देखना होगा कि अस्पताल में भर्ती और आपात उपचार किस तरह परिभाषित हैं, चिकित्सकीय निकासी और मृत्यु की स्थिति में स्वदेश वापसी शामिल है या नहीं, पहले से मौजूद बीमारी का क्या होगा, कितना खर्च आपको खुद उठाना पड़ेगा, साहसिक गतिविधियां शामिल हैं या नहीं, यात्रा रद्द होने के कौन से कारण मान्य हैं, सामान और इलेक्ट्रॉनिक वस्तुओं की अलग सीमा क्या है और आपात स्थिति में सहायता सेवा कितनी आसानी से उपलब्ध होगी। कई बार छोटी बीमा राशि वाली पॉलिसी की शर्तें आपकी जरूरत से ज्यादा उपयोगी हो सकती हैं, जबकि बहुत बड़ी राशि वाली पॉलिसी किसी महत्वपूर्ण जोखिम को बाहर कर सकती है।
किन यात्राओं में ट्रैवल इंश्योरेंस ज्यादा महत्वपूर्ण हो जाता है?
इसका सीधा आर्थिक सिद्धांत है: जितना बड़ा संभावित नुकसान और जितना मुश्किल उसे अपनी जेब से भरना, उतना ज्यादा बीमा महत्वपूर्ण होता है।
विदेश यात्रा में यह बात खास तौर पर लागू होती है। महंगे इलाज वाले देशों की यात्रा, बुजुर्ग यात्रियों के साथ यात्रा, बच्चों के साथ परिवार की यात्रा, दूरदराज के स्थानों की यात्रा, क्रूज, साहसिक गतिविधियां और ऐसी यात्राएं जिनमें पहले से बड़ी गैर-वापसी योग्य रकम खर्च हो चुकी है, इनमें मजबूत यात्रा बीमा का महत्व बढ़ जाता है। इसके उलट बहुत छोटी और कम लागत वाली यात्रा, पूरी तरह वापसी योग्य बुकिंग और पहले से मौजूद पर्याप्त अंतरराष्ट्रीय चिकित्सा सुरक्षा की स्थिति में अतिरिक्त व्यापक बीमा का आर्थिक फायदा सीमित हो सकता है। फिर भी विदेश में गंभीर चिकित्सा आपात स्थिति के जोखिम की जांच करना जरूरी है।
बीमा लेकर दावा न करना पैसा बर्बाद होना नहीं है
घर का बीमा लेकर घर में आग न लगे तो इसका मतलब यह नहीं कि बीमा बेकार था। स्वास्थ्य बीमा लेकर अस्पताल न जाना भी नुकसान नहीं माना जाता। कार बीमा लेकर दुर्घटना न होना भी बीमा की विफलता नहीं है। ट्रैवल इंश्योरेंस भी इसी सिद्धांत पर काम करता है। इसका उद्देश्य यात्रा से मुनाफा कमाना नहीं, बल्कि ऐसे बड़े आर्थिक नुकसान की सीमा तय करना है जो अचानक सामने आ सकता है। इसलिए सही सवाल यह नहीं है कि इस यात्रा में बीमे से मुझे कितने रुपये वापस मिलेंगे। सही सवाल यह है कि अगर विदेश में अचानक 20 लाख, 50 लाख या उससे भी बड़ा खर्च आ गया जिसे मैं आसानी से नहीं उठा सकता, तो उसका भुगतान कौन करेगा?
अगर उस सवाल का जवाब है कि मौजूदा स्वास्थ्य बीमा, कार्ड लाभ या दूसरी व्यवस्था पर्याप्त नहीं है, तो ट्रैवल इंश्योरेंस महज अतिरिक्त खर्च नहीं बल्कि आर्थिक सुरक्षा है। अगर वही जोखिम पहले से पर्याप्त रूप से सुरक्षित है और बाकी संभावित नुकसान इतना छोटा है कि आप उसे खुद उठा सकते हैं, तो दोबारा उसी सुरक्षा के लिए भुगतान करना अनावश्यक खर्च हो सकता है।
यही वजह है कि कुछ देश वीजा के लिए ट्रैवल इंश्योरेंस को अनिवार्य करते हैं। उनके लिए मुद्दा यह नहीं है कि यात्री कुछ हजार रुपये का प्रीमियम देना चाहता है या नहीं। मुद्दा यह है कि उनके देश में आया कोई विदेशी अचानक गंभीर रूप से बीमार पड़े, अस्पताल में भर्ती हो, चिकित्सकीय निकासी की जरूरत पड़े या उसकी मृत्यु हो जाए तो कम से कम एक पूर्वनिर्धारित वित्तीय व्यवस्था मौजूद हो। ट्रैवल इंश्योरेंस की असली कीमत उस यात्रा में नहीं दिखती जिसमें कुछ नहीं हुआ। उसकी असली कीमत उस दुर्लभ दिन में सामने आती है जब अनजान देश में एक अप्रत्याशित घटना कुछ घंटों के भीतर यात्रा को बहुत बड़े आर्थिक संकट में बदल सकती है।


